Calculadora Empréstimo Pessoal
- 0.00
- 0.0
- Instalações
- 100.00K
- Preço
- Free
Capturas de tela
Análise por Reviewed
Quando uma decisão de dinheiro envolve mais de uma pessoa, a conversa costuma ficar confusa rapidamente. Um quer saber quanto caberia no orçamento, outro está preocupado com os juros, e alguém ainda precisa converter um valor para outra moeda. Foi nesse tipo de situação que eu achei a Calculadora Empréstimo Pessoal mais interessante: ela reúne cálculos financeiros que normalmente ficam espalhados entre a calculadora do telemóvel, uma folha de cálculo e conversores diferentes.
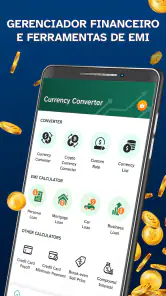
O nome é direto, e a proposta também. Trata-se de uma aplicação gratuita de viagem e turismo desenvolvida pela Tresor Tech, embora o uso mais evidente esteja ligado à organização financeira pessoal. A descrição curta apresenta-a como uma calculadora de empréstimos, enquanto a apresentação mais ampla inclui EM, empréstimo, juros e câmbio. Na prática, eu vejo valor sobretudo para quem precisa testar cenários rapidamente, sem transformar cada conversa familiar numa aula de matemática financeira.
O ponto forte não é prometer uma decisão pronta, mas ajudar a tornar a decisão mais visível. Ao alterar um valor, uma taxa ou um prazo, consigo perceber melhor como uma escolha afeta o orçamento. Isso é muito diferente de simplesmente perguntar se uma prestação “parece baixa”. Ainda assim, a aplicação deve ser tratada como ferramenta de simulação, não como substituta de uma proposta oficial de crédito ou de aconselhamento financeiro.
Como funciona num telemóvel partilhado em casa
Imaginei um cenário bastante comum: duas pessoas da mesma casa estão a avaliar um empréstimo para uma despesa importante, enquanto planeiam uma viagem ou precisam comparar preços numa moeda estrangeira. Uma pessoa abre a calculadora, introduz os valores e passa o telemóvel à outra para conferir o resultado. Esse fluxo é simples, mas tem uma consequência importante: como a aplicação é uma ferramenta de cálculo, a utilidade depende muito mais dos dados introduzidos do que de qualquer automatismo.
Eu usaria a aplicação numa conversa de orçamento, com os dois utilizadores a confirmar cada campo antes de tirar conclusões. Primeiro, colocaria o montante pretendido. Depois, testaria diferentes prazos e juros, observando como a prestação muda. Em seguida, repetiria o exercício com uma margem mais conservadora, porque o valor que cabe hoje pode deixar de caber quando surgem despesas inesperadas.
Últimas notícias
Esse método evita um erro frequente: escolher o prazo mais longo apenas porque reduz o pagamento periódico. Uma prestação menor pode parecer confortável, mas o custo total tende a merecer a mesma atenção. A calculadora é mais útil quando se comparam pelo menos dois cenários, e não quando se introduz um único conjunto de números para obter uma resposta definitiva.
Num dispositivo usado por várias pessoas, eu também manteria uma regra prática: cada simulação deve ser explicada em voz alta. Quem está a usar o telemóvel pode saber o que introduziu, mas a outra pessoa precisa entender se o resultado corresponde a juros simples, a uma estimativa de prestação ou a outro modelo apresentado pela aplicação. Sem essa confirmação, é fácil alguém guardar mentalmente um número como se fosse uma oferta real.
Um fluxo simples para decisões partilhadas
Para uma compra doméstica, eu começaria por criar uma pequena sequência de testes. O primeiro cenário representaria o valor desejado e o prazo inicialmente pensado. O segundo reduziria o montante, mostrando quanto seria possível financiar depois de uma entrada maior. O terceiro manteria o montante e aumentaria o prazo, servindo para observar o alívio imediato na prestação e o possível impacto no custo acumulado.
Depois, anotaria os resultados fora da aplicação, identificando claramente a data da simulação e os valores usados. Isto é particularmente importante quando o telemóvel é partilhado: outra pessoa pode abrir a ferramenta mais tarde e substituir os campos sem perceber que existia uma comparação anterior. A aplicação ajuda a calcular, mas não deve ser confundida com um arquivo familiar de decisões.
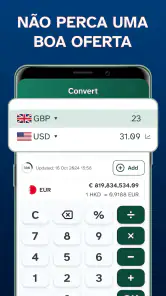
Para câmbio, o processo exige ainda mais cuidado. Eu introduziria o valor da viagem ou da compra e verificaria a moeda selecionada antes de interpretar o resultado. Uma pequena troca entre moeda de origem e moeda de destino pode produzir um número visualmente plausível, mas completamente errado para o orçamento. Em despesas internacionais, também deixaria uma margem para variações e custos que uma conversão isolada pode não representar.
Limites de configuração e privacidade no uso doméstico
Antes de entregar o telemóvel a outra pessoa, eu estabeleceria limites claros sobre o que deve ser introduzido. A aplicação pode servir para testar um cenário, mas não é uma boa ideia inserir dados pessoais desnecessários, números de contrato ou informações que identifiquem diretamente uma conta bancária. Para uma simulação, normalmente basta trabalhar com valores arredondados e condições aproximadas.
Também não trataria a calculadora como um espaço privado para cada membro da casa. Num aparelho partilhado, qualquer pessoa com acesso ao dispositivo pode ver o ecrã no momento da utilização. Por isso, eu faria as simulações de forma transparente quando o assunto for uma decisão conjunta e evitaria colocar no aparelho informações financeiras que não precisem de estar ali.
Essa fronteira é útil porque a aplicação não deve ser usada como se tivesse perfis separados para cada pessoa. A experiência é mais segura quando todos sabem que estão a olhar para uma ferramenta comum, sem presumir que os cálculos de um utilizador ficam automaticamente isolados dos restantes. Para despesas individuais, eu preferiria um dispositivo pessoal ou uma anotação separada, em vez de confiar numa suposta divisão de contas.
Há também uma diferença entre configurar a calculadora e configurar um plano financeiro. A primeira tarefa é preencher campos; a segunda envolve rendimentos, despesas fixas, dívidas existentes e margem para imprevistos. Eu não usaria um resultado favorável da aplicação como autorização para assumir uma nova obrigação. Usaria-o como ponto de partida para uma conversa mais completa.
Coordenação sem transformar o cálculo numa discussão
Em famílias e casas partilhadas, o maior benefício pode estar na coordenação. Em vez de uma pessoa apresentar uma prestação isolada, todos podem observar como o resultado muda quando se altera apenas uma variável. Se o prazo permanece igual e o montante diminui, o efeito fica mais fácil de compreender. Se o montante permanece igual e a taxa muda, a conversa passa a concentrar-se no risco e não apenas no valor mensal.
Eu recomendo que uma pessoa introduza os dados e outra faça a conferência. Esse pequeno sistema reduz erros de digitação e impede que a pressa esconda uma unidade ou uma moeda escolhida incorretamente. Depois, uma terceira pessoa, quando fizer sentido, pode verificar se a prestação simulada cabe no orçamento real. Não é necessário transformar a utilização numa reunião formal; basta separar quem calcula de quem valida.
Outro cuidado é não comparar resultados feitos com pressupostos diferentes. Se uma simulação usa um prazo curto e outra usa um prazo longo, a diferença não pode ser atribuída apenas ao montante. Eu escreveria ao lado de cada resultado os principais parâmetros: valor, juros, prazo e moeda. Essa pequena disciplina torna a conversa muito mais objetiva e é uma das formas mais eficazes de aproveitar uma aplicação simples.
Para viagens, a coordenação segue uma lógica parecida. Uma pessoa pode converter o preço de alojamento, outra pode testar o custo de transporte e outra pode verificar o impacto de uma compra maior. Eu não somaria mentalmente resultados obtidos com taxas ou moedas diferentes. Primeiro converteria todos os valores para a moeda usada no orçamento doméstico e só depois compararia as despesas.
Idade, confiança e leitura correta dos resultados
A classificação PEGI 3 indica que a aplicação é adequada para um público amplo em termos de idade. Isso não significa, porém, que uma criança deva tomar decisões financeiras com base nos resultados. Uma criança pode observar como uma calculadora funciona ou aprender a diferença entre montante e juros, mas a interpretação de um empréstimo deve ficar com um adulto responsável.
Eu teria especial cuidado com adolescentes que usam o mesmo dispositivo. A interface de uma calculadora pode transmitir uma sensação de precisão absoluta, mesmo quando os valores são apenas estimativas. Explicaria que o número apresentado depende dos dados inseridos e que uma instituição financeira pode usar condições diferentes. O objetivo seria ensinar a questionar o resultado, não apenas aceitar o valor final.
Também não confundiria facilidade de uso com confiança automática. Uma aplicação pode apresentar um cálculo de forma clara e ainda assim exigir que o utilizador reveja as entradas. Antes de partilhar uma conclusão, eu confirmaria se o juro foi introduzido na unidade correta, se o prazo está coerente e se a moeda corresponde ao objetivo. Esses três passos evitam boa parte dos enganos mais perigosos.
Para adultos mais velhos ou pessoas pouco habituadas a aplicações financeiras, a vantagem está na possibilidade de fazer a conta junto, com calma. Eu evitaria entregar o telemóvel e dizer apenas “o resultado é este”. Mostraria o que foi alterado e porquê. A confiança nasce da transparência do processo, não do facto de a aplicação parecer rápida.
Onde a ferramenta se destaca e onde eu escolheria outra opção
Comparada com a calculadora comum do telemóvel, esta aplicação tem uma finalidade mais focada. Em vez de obrigar o utilizador a construir a fórmula manualmente, concentra a atenção em empréstimo, juros e câmbio. Para uma decisão rápida, isso poupa tempo e reduz a necessidade de procurar fórmulas na internet.
Em comparação com uma folha de cálculo, perde em flexibilidade. Uma folha permite criar um orçamento doméstico completo, registar rendimentos, listar despesas, guardar vários meses e construir comparações personalizadas. Eu escolheria a folha de cálculo quando a decisão dependesse de muitas categorias ou quando várias pessoas precisassem trabalhar no mesmo plano ao longo do tempo.
Também há uma diferença em relação às ferramentas oficiais de bancos ou instituições de crédito. Essas ferramentas podem refletir produtos específicos e condições próprias, enquanto uma calculadora geral é melhor para explorar possibilidades antes de procurar uma proposta. Eu usaria esta aplicação no início da pesquisa e confirmaria qualquer decisão com a entidade responsável pelo empréstimo.
Para quem viaja frequentemente, um conversor dedicado pode ser mais conveniente quando oferece atualizações, histórico ou funções relacionadas com despesas no estrangeiro. Aqui, o interesse está em reunir o câmbio com outros cálculos financeiros, não necessariamente em substituir uma solução especializada para acompanhar uma viagem inteira.
O que vale a pena verificar antes de confiar num cenário
O primeiro ponto é distinguir uma estimativa matemática de uma prestação contratual. Mesmo que os números pareçam exatos, o contrato pode incluir condições, comissões ou regras que não estão representadas no cálculo que fizemos. Eu trataria o resultado como uma aproximação para decidir se vale a pena continuar a pesquisa, nunca como confirmação de aprovação ou de custo final.
O segundo ponto é testar a sensibilidade do orçamento. Em vez de perguntar apenas “consigo pagar?”, eu perguntaria “continuo a conseguir pagar se a minha despesa mensal aumentar?”. A aplicação ajuda a alterar parâmetros e visualizar cenários, mas a decisão responsável depende da margem que sobra depois das despesas essenciais.
O terceiro ponto é manter consistência entre as comparações. Se uma pessoa usa um valor mensal e outra fala no custo total, a família pode achar que está a discordar quando, na verdade, está a medir coisas diferentes. Eu registaria ambos os números sempre que a aplicação os apresentar, explicando qual deles está a ser usado para comparar propostas.
Nas conversões cambiais, eu repetiria a verificação perto do momento da compra. Uma conversão feita durante o planeamento pode deixar de representar o valor efetivo mais tarde. Para um orçamento de viagem, eu reservaria uma margem e evitaria gastar exatamente o limite calculado. Essa cautela é mais importante do que procurar uma precisão ilusória.
Instalação, custo e experiência atual
A aplicação é gratuita, o que facilita experimentá-la sem compromisso inicial. A versão atual é a 2.0.8 e funciona a partir do Android 7.0, abrangendo muitos telemóveis que ainda são usados em casa como dispositivos secundários. Para uma família que partilha um aparelho mais antigo, esse requisito pode ser relevante antes da instalação.
Embora o acesso seja gratuito, existem compras integradas entre 3,09 € e 11,99 € quando processadas pelo Google Play. Eu verificaria cuidadosamente qualquer ecrã de compra antes de confirmar, sobretudo num telemóvel utilizado por várias pessoas. Num ambiente doméstico, é importante que todos saibam que a aplicação pode incluir opções pagas e que uma utilização casual não deve ser confundida com autorização para comprar.
O número de instalações, superior a cem mil, mostra que não se trata de uma ferramenta completamente desconhecida. Ainda assim, eu não usaria a popularidade como prova de que cada cálculo serve para cada situação. A qualidade da decisão continua dependente da forma como os dados são introduzidos e da validação posterior.
O lançamento em 13 de março de 2026 coloca a aplicação num contexto relativamente recente. Isso torna especialmente importante manter uma atitude prática: experimentar os fluxos que realmente interessam, confirmar se a apresentação é compreensível para todos os utilizadores da casa e evitar assumir que uma funcionalidade de cálculo substitui organização financeira contínua.
A minha decisão para uma casa com vários utilizadores
Eu recomendaria a Calculadora Empréstimo Pessoal para famílias, casais ou colegas de casa que precisam de uma forma rápida de discutir empréstimos, juros e conversões cambiais no mesmo dispositivo. A melhor utilização é colaborativa: uma pessoa introduz os valores, outra confirma os parâmetros e todos tratam o resultado como cenário de trabalho. Nesse papel, a aplicação é prática e mais útil do que uma calculadora genérica.
Eu não a escolheria como sistema principal para controlar toda a vida financeira da casa. Quem precisa de acompanhar contas recorrentes, dividir despesas, manter histórico detalhado ou gerir vários objetivos provavelmente ficará melhor servido com uma folha de cálculo ou uma aplicação de orçamento mais completa. Também não a usaria isoladamente para aceitar um empréstimo, porque uma simulação não substitui a leitura das condições reais.
O meu veredito doméstico é positivo, com uma condição: usar a ferramenta para melhorar a conversa, não para encerrá-la. Ela ajuda a transformar dúvidas vagas em comparações concretas e pode mostrar rapidamente o peso de uma alteração no montante, no prazo, nos juros ou na moeda. Quando todos entendem o que está a ser calculado, o telemóvel deixa de ser apenas uma calculadora e passa a funcionar como apoio para uma decisão mais consciente.
Se eu estivesse a recomendar uma única forma de começar, diria para fazer três simulações com os mesmos dados-base, alterar apenas uma variável de cada vez e anotar os resultados fora da aplicação. Depois, compararia esses cenários com o orçamento real e confirmaria as condições numa fonte oficial. É nesse uso cuidadoso, partilhado e transparente que a aplicação encontra o seu melhor lugar.
Para quem procura algo rápido, gratuito e centrado em cálculos de empréstimo, juros e câmbio, a proposta da Tresor Tech faz sentido. Para quem precisa de gestão financeira completa, colaboração permanente ou separação rigorosa entre perfis, eu procuraria uma solução diferente. A Calculadora Empréstimo Pessoal não resolve a decisão por nós, mas pode tornar muito mais fácil perceber quais perguntas ainda precisam de resposta.
Calculadora Empréstimo Pessoal Perguntas frequentes
A Calculadora Empréstimo Pessoal funciona sem ligação à Internet?
A possibilidade de usar a aplicação sem ligação pode depender das funções que pretende consultar e da forma como estas são disponibilizadas. Para uma simulação básica, tenha à mão os dados do empréstimo que quer analisar, como o montante, o prazo e a taxa. Se alguma funcionalidade exigir acesso online, poderá precisar de uma ligação ativa para a utilizar.
Que outras ferramentas financeiras posso encontrar na aplicação?
A aplicação é apresentada como uma ferramenta financeira inteligente para cálculos relacionados com empréstimos, juros e câmbio. Assim, poderá ser útil se quiser explorar mais do que uma operação financeira numa só aplicação. Antes de a descarregar, tenha em conta que os resultados servem para apoiar cálculos e comparações, não substituindo as condições oficiais de um banco ou de outra entidade financeira.
O que é a Calculadora Empréstimo Pessoal e para que serve?
A Calculadora Empréstimo Pessoal é uma ferramenta destinada a simular as condições de um crédito antes de o solicitar. Ao introduzir o valor pretendido, o prazo e uma taxa de juro aproximada, pode consultar uma estimativa das prestações, do custo total e dos juros. É útil para comparar cenários e perceber se o empréstimo se ajusta ao seu orçamento mensal.
A aplicação apresenta valores exatos ou apenas estimativas?
Os resultados apresentados devem ser considerados estimativas e não uma proposta definitiva de crédito. O valor real pode variar conforme a instituição financeira, a taxa aplicada, comissões, impostos, seguros, avaliação do perfil do cliente e outras condições contratuais. Antes de tomar uma decisão, confirme sempre a informação diretamente com o banco ou entidade de crédito e leia cuidadosamente a documentação disponibilizada.
Que informações preciso de inserir para fazer uma simulação?
Normalmente, a simulação requer o montante que pretende pedir, o prazo de pagamento e a taxa de juro anual ou mensal. Dependendo da versão da aplicação, também poderá encontrar campos relacionados com comissões, entrada inicial ou custos adicionais. Quanto mais realistas forem os dados introduzidos, mais útil será a estimativa. Evite inserir valores aproximados sem confirmar as condições do empréstimo.
Prós
- Simula parcelas
- juros e custo total antes de contratar o empréstimo.
- Permite comparar diferentes prazos e valores com rapidez.
- Interface simples
- adequada para quem não domina finanças.
- Ajuda a identificar uma prestação compatível com o orçamento mensal.
- Pode ser usada sem compromisso ou contratação imediata.
Contras
- Os resultados são estimativas e podem diferir das condições reais do banco.
- Nem sempre considera tarifas
- seguros e outros encargos adicionais.
- Não substitui uma análise completa da capacidade de pagamento.
- A precisão depende das taxas e informações inseridas pelo utilizador.
- Pode não oferecer comparação direta entre instituições financeiras.
- Categoria
- Viagem e Turismo
- Versão
- 2.0.8