MyMoney Pro - Expense & Budget
- 0.00
- 0,0
- Instalações
- 10.00K
- Preço
- 5,49 €
Capturas de tela
Análise de Reviewed
Quando o dinheiro parece desaparecer em pequenas compras, o problema nem sempre é gastar demais: muitas vezes, é não perceber o padrão a tempo. Eu gosto de acompanhar as despesas enquanto ainda me lembro do que comprei, em vez de tentar reconstruir o mês inteiro depois. É nesse tipo de rotina que o MyMoney Pro - Expense & Budget, uma aplicação de finanças criada por Ananta Raha, pode ser útil: ajuda a registar entradas e saídas, organizar categorias e comparar os gastos com limites definidos por mim.
Começar pelo hábito, não pelos gráficos
O primeiro passo é decidir como vou usar o registo. Se introduzir apenas as despesas grandes, a imagem do orçamento fica incompleta; se tentar anotar cada cêntimo sem uma rotina simples, é provável que desista. Para mim, o melhor compromisso é registar uma compra logo depois de a fazer ou reservar um momento fixo ao fim do dia. Assim, a memória ainda está fresca e não preciso de adivinhar se aquele pagamento foi uma refeição, uma deslocação ou uma compra para casa.
Como gestor de despesas e poupanças com planeamento de orçamento, o MyMoney Pro serve sobretudo quem quer acompanhar manualmente o próprio dinheiro. A aplicação permite registar receitas e despesas e atribuí-las a categorias, o que cria uma base útil para analisar os hábitos. Não é preciso começar com um orçamento perfeito: posso escolher algumas categorias que pesam no meu mês e observar como se comportam antes de decidir limites mais apertados.
Um exemplo realista é o de alguém que recebe o salário, paga contas e faz compras pequenas ao longo da semana. Se registar o rendimento e as despesas à medida que acontecem, consegue comparar o que planeou com o que realmente gastou. O ganho prático não é uma previsão mágica, mas a possibilidade de notar cedo que as refeições fora de casa estão a consumir mais do que esperava. Essa observação chega a tempo de mudar uma decisão na semana seguinte, em vez de surgir apenas quando o saldo já está baixo.
Da despesa ao orçamento: um fluxo que pede consistência
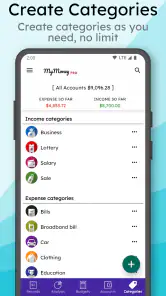
Na utilização diária, o fluxo faz mais sentido quando sigo sempre a mesma sequência: registo a operação, escolho a categoria e consulto o orçamento correspondente. Se uma compra ficar sem categoria ou for colocada numa categoria demasiado ampla, os relatórios perdem valor. Por isso, aconselho a criar nomes que correspondam à forma como penso nas despesas. Separar compras de supermercado de refeições prontas, por exemplo, pode revelar uma diferença que uma categoria genérica de alimentação esconderia.
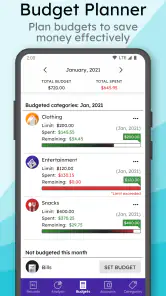
Os limites personalizados ajudam a transformar essa organização numa decisão concreta. Posso definir quanto quero gastar em cada categoria e usar o aviso de aproximação ao limite como sinal para parar e rever o plano. O alerta não faz a escolha por mim: uma despesa necessária pode justificar ultrapassar o valor previsto, enquanto várias compras pequenas podem indicar que é hora de ajustar o comportamento. A utilidade está em chamar a atenção antes de o mês terminar, não em tratar cada limite como uma regra inflexível.
Há também uma escolha prática entre acompanhar muitas categorias e manter o sistema fácil de alimentar. Uma divisão demasiado detalhada exige mais decisões em cada registo; uma divisão demasiado ampla torna os gráficos menos reveladores. Eu começaria com poucas categorias claras e acrescentaria uma nova apenas quando uma pergunta concreta surgisse, como perceber quanto custa manter um hobby ou quanto varia o orçamento de alimentação. Esse método evita construir uma estrutura complicada antes de saber que informação realmente quero obter.
Mais notícias da nossa redação
Temu no Android e iPhone: preços baixos, compras que pedem cautela
slither.io transforma uma regra simples numa disputa que ainda prende
Moovit e o verdadeiro teste de um aplicativo de transporte
Google Home: mudar de ecossistema sem perder o controlo da casa
Bus Simulator - Bus Games 3D: como a comunidade dá vida às viagens solitárias
Subway Surfers: A Cultura Urbana em Movimento
O que os relatórios ajudam a perceber
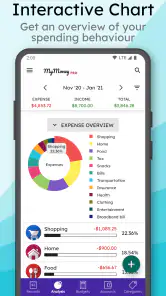
Os gráficos e relatórios são mais úteis quando os trato como uma ferramenta de revisão, não como uma pontuação sobre o meu comportamento. Ao olhar para as despesas ao longo do tempo, posso procurar padrões: uma categoria que cresce perto do fim do mês, um gasto irregular que convém antecipar ou uma diferença entre o plano e a realidade. Se um resultado parecer estranho, o passo sensato é rever os registos e as categorias antes de concluir que o meu hábito mudou.
Uma rotina que considero prática é fazer uma revisão semanal curta. Primeiro, confirmo se as operações recentes estão registadas; depois, vejo que categorias se aproximam dos limites; por fim, escolho uma ação pequena para a semana seguinte. Pode ser levar almoço de casa em alguns dias ou adiar uma compra não essencial. Esta sequência liga os dados a uma decisão real, sem transformar a gestão do orçamento numa tarefa diária longa.
Também há uma diferença importante entre acompanhar despesas e planear poupanças. Ver que gastei menos numa categoria não significa automaticamente que esse valor ficou reservado: é preciso decidir o que fazer com a margem disponível. O MyMoney Pro pode ajudar a observar receitas, despesas e objetivos de orçamento, mas o resultado depende das escolhas que faço fora dos gráficos. Para quem quer criar uma meta, vale a pena definir de antemão que comportamento contará como progresso, em vez de confiar apenas numa impressão geral de que o mês correu melhor.
Funcionalidades que fazem a diferença
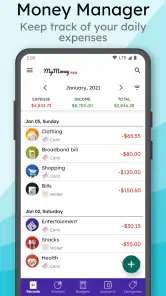
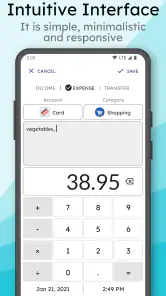
Logo de cara, o que me chamou a atenção no MyMoney Pro - Expense & Budget foi a interface amigável e intuitiva. Não sou nenhum expert em tecnologia, mas consegui me achar rapidinho. O app permite que você registre todas as suas despesas e receitas, categorizando cada uma delas. Isso é super bacana porque você consegue visualizar exatamente para onde seu dinheiro está indo.
Outro ponto forte é a possibilidade de criar orçamentos personalizados. Você define quanto quer gastar em cada categoria, e o app te avisa quando está chegando perto do limite. É o tipo de alerta que me ajuda a não perder o controle e gastar mais do que devia.
Relatórios detalhados
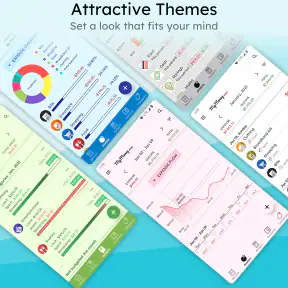
Eu adoro gráficos, e o MyMoney Pro não decepciona nesse quesito. Ele gera relatórios detalhados com gráficos que mostram suas despesas ao longo do tempo. Isso é incrível para visualizar padrões de gastos e ajustar seu consumo. As análises são bem completas e ajudam muito a refletir sobre hábitos financeiros.
Um relatório só é tão útil quanto a informação que lhe dei. Se esquecer pagamentos em dinheiro ou registar uma compra vários dias depois, a comparação pode ficar distorcida. Para reduzir esse problema, eu anotaria primeiro as despesas mais frequentes e usaria uma categoria coerente sempre que o mesmo tipo de compra se repetir. Se depois perceber que preciso de mais detalhe, posso ajustar a organização com uma razão concreta, sem tentar corrigir tudo de uma vez.
Sincronização e segurança
Um dos meus maiores receios ao utilizar apps de finanças é a segurança dos meus dados. Felizmente, o MyMoney Pro leva esse aspecto a sério. Ele oferece sincronização com a nuvem, o que significa que você pode acessar suas informações de qualquer dispositivo. Além disso, conta com criptografia de dados para garantir que suas informações financeiras estejam seguras.
A sincronização funciona muito bem e é uma mão na roda para quem, assim como eu, gosta de acessar o app tanto no celular quanto no tablet. Não importa onde você esteja, suas finanças estão sempre ao alcance.
Quando a informação passa de um dispositivo para outro
O acesso em mais do que um dispositivo pode facilitar a consulta, mas também pede uma rotina consistente. Se registo uma despesa no telemóvel e volto a consultar o orçamento no tablet, convém confirmar que estou a trabalhar com a mesma organização de categorias e a rever o mesmo período. Para evitar entradas duplicadas, eu escolheria um dispositivo principal para lançar operações e usaria o outro sobretudo para consultar os números. É uma regra simples, mas ajuda a manter os relatórios legíveis.
Esta passagem entre dispositivos é diferente de partilhar um orçamento com outra pessoa. Ter acesso em vários equipamentos pode ser conveniente para mim, mas não significa por si só que a aplicação funcione como uma conta conjunta ou que duas pessoas tenham um processo de edição coordenado. Para gerir despesas domésticas em conjunto, eu combinaria previamente quem regista cada pagamento e como se resolvem compras partilhadas. Se o essencial for colaboração simultânea, uma ferramenta concebida explicitamente para esse fluxo poderá encaixar melhor.
O que esperar de uma aplicação paga
O MyMoney Pro é uma aplicação paga: custa 5,49 €. Isso torna a decisão diferente de experimentar uma ferramenta gratuita por curiosidade. Eu pensaria no preço em função da frequência com que pretendo registar despesas e consultar os relatórios. Se já sei que vou manter uma rotina, pagar por uma opção Pro pode fazer sentido; se ainda não tenho o hábito de acompanhar o orçamento, o custo não resolve essa dificuldade por si só.
A aplicação tem classificação PEGI 3, foi lançada a 10 de novembro de 2019 e a versão atual é 5.8-pro. Funciona em dispositivos com Android 5.0 ou superior. Estes detalhes ajudam a perceber se o equipamento é compatível e a situar a aplicação, mas não substituem a avaliação do meu próprio método: mesmo uma ferramenta adequada só produz uma leitura útil quando os registos são consistentes.
Como se compara com as alternativas do dia a dia
Uma folha de cálculo continua a ser uma boa escolha para quem quer controlar cada fórmula, criar colunas à medida ou reunir dados de várias fontes num formato próprio. Em contrapartida, exige que eu desenhe e mantenha essa estrutura. O MyMoney Pro oferece um caminho mais orientado para registar receitas e despesas por categoria e acompanhar limites, o que pode ser mais acessível para quem prefere começar sem montar uma tabela do zero.
Uma aplicação bancária, por sua vez, costuma ser mais conveniente para consultar movimentos de uma conta específica. Um registo manual pode ser mais útil quando quero incluir dinheiro, compras feitas com diferentes meios ou uma visão de orçamento que não dependa de olhar apenas para uma conta. A troca é clara: a entrada manual dá-me controlo sobre o que registo, mas acrescenta trabalho e pode deixar lacunas se eu me esquecer de uma operação. Para quem prioriza importação automática e integração bancária, é melhor escolher uma alternativa que ofereça essas funções de forma explícita.
Também não o escolheria como substituto de aconselhamento financeiro ou de uma ferramenta de contabilidade profissional. O seu valor está na organização quotidiana e na leitura dos próprios hábitos, não em decidir investimentos, preparar obrigações fiscais ou validar a situação financeira de um negócio. Para uso pessoal, esta fronteira é útil: sei que tipo de pergunta posso responder com os meus registos e quando preciso de outro recurso.
Para quem encaixa — e para quem pode frustrar
Vejo mais utilidade para quem quer perceber para onde vai o dinheiro, aceita introduzir as operações e prefere gerir o orçamento por categorias. Pode servir a alguém que recebe rendimentos regulares, a uma pessoa que tenta reduzir despesas variáveis ou a quem quer comparar um plano mensal com as compras que realmente fez. O facto de permitir acompanhar receitas e despesas torna-o relevante tanto para observar o que sai como para contextualizar esses gastos com o que entra.
Já quem procura uma experiência totalmente automática pode achar o fluxo manual cansativo. O mesmo vale para quem raramente consulta relatórios, não quer definir limites ou espera que uma aplicação decida onde cortar. Eu também procuraria outra solução se a prioridade fosse partilhar um orçamento doméstico em tempo real, gerir contas de um negócio ou ter uma visão consolidada de vários serviços sem introduzir os movimentos à mão. A melhor ferramenta depende menos da quantidade de gráficos e mais do trabalho que estou disposto a fazer para os alimentar.
Na loja, o MyMoney Pro aparece com mais de dez mil instalações, mas a média de classificação indicada é zero. Eu não interpretaria esse número isoladamente como prova de qualidade ou de problemas: para mim, conta mais perceber se o método de registo combina com a minha rotina e se as funções de orçamento respondem às perguntas que tenho. Como se trata de uma aplicação paga, vale a pena decidir com atenção se esse uso regular faz parte dos meus planos.
Vale a pena?
Depois de usar o MyMoney Pro - Expense & Budget por algumas semanas, posso dizer que ele realmente contribuiu para eu ter uma visão mais clara das minhas finanças. É como ter um assistente financeiro no bolso, sempre pronto para te ajudar a tomar decisões mais inteligentes com o seu dinheiro.
Se você está em busca de uma solução para gerenciar melhor seu orçamento, recomendo dar uma chance para o MyMoney Pro. Com ele, você pode transformar a maneira como lida com suas finanças e, quem sabe, até economizar uma graninha extra no final do mês!
A decisão depende da rotina que quero manter
O meu conselho é começar por uma pergunta concreta, como «em que categoria estou a gastar mais do que planeava?», e usar os registos para a responder durante algumas semanas. Se a aplicação me ajudar a perceber um padrão e a tomar uma decisão diferente, o processo tem valor. Se eu deixar de lançar despesas ou nunca voltar aos relatórios, a ferramenta passa a ser apenas mais uma tarefa no telemóvel.
Em suma, recomendo o MyMoney Pro a quem quer um acompanhamento manual, visual e organizado do orçamento pessoal, e não se importa de alimentar esse sistema com regularidade. Para quem procura automatização, colaboração doméstica avançada ou gestão financeira profissional, há alternativas mais adequadas. A minha impressão é positiva, mas condicionada a uma coisa muito simples: a aplicação funciona melhor quando o hábito de registar já cabe na vida real.
MyMoney Pro - Expense & Budget Perguntas frequentes
Que tipo de informação financeira posso acompanhar no MyMoney Pro?
O MyMoney Pro é direcionado ao acompanhamento de despesas, orçamento e poupança, por isso pode ser útil para organizar diferentes aspetos das finanças pessoais num só lugar. A proposta é registar e categorizar gastos, definir limites de orçamento e observar como as despesas se relacionam com esses objetivos. Assim, pode ajudar a perceber melhor os hábitos de consumo e a planear as finanças do dia a dia.
O MyMoney Pro é compatível com o meu telemóvel?
O MyMoney Pro requer Android 5.0 ou uma versão posterior, pelo que vale a pena confirmar a versão do sistema operativo do telemóvel antes de o instalar. A aplicação é apresentada como uma ferramenta de finanças pessoais para acompanhar despesas, orçamento e poupança. Se o seu dispositivo cumprir esse requisito, poderá considerar a transferência e avaliar se a proposta corresponde à forma como prefere organizar as suas contas.
O que é o MyMoney Pro e como ele pode me ajudar?
O MyMoney Pro é um aplicativo de gerenciamento financeiro que ajuda os usuários a monitorar suas despesas e gerenciar seus orçamentos de forma eficiente. Com ele, você pode categorizar suas despesas, definir metas de orçamento, e acompanhar seu progresso financeiro. É ideal para quem busca ter um melhor controle sobre suas finanças pessoais e evitar gastos excessivos.
O MyMoney Pro é seguro para usar?
Sim, o MyMoney Pro leva a segurança de seus dados a sério. Ele utiliza criptografia para proteger suas informações financeiras e não compartilha seus dados com terceiros sem sua permissão. Além disso, você pode configurar senhas ou autenticação biométrica para acessar o aplicativo, garantindo que somente você tenha acesso às suas informações financeiras.
O MyMoney Pro oferece sincronização entre dispositivos?
Sim, o MyMoney Pro permite a sincronização de dados entre vários dispositivos. Isso significa que você pode acessar suas informações financeiras em seu smartphone, tablet ou computador, garantindo que você tenha sempre as informações mais atualizadas, independentemente de qual dispositivo esteja usando. A sincronização é feita de forma automática e segura.
Prós
- Interface intuitiva e fácil de usar.
- Sincronização entre dispositivos garantida.
- Gráficos detalhados e informativos.
- Suporte para múltiplas moedas.
- Sem anúncios intrusivos.
Contras
- Requer assinatura para recursos premium.
- Não possui integração com bancos.
- Curva de aprendizado para iniciantes.
- Atualizações não são frequentes.
- Apenas disponível em inglês.
- Categoria
- Finanças
- Versão
- 5.8-pro