Nubank: conta, cartão e mais
- 703.00
- 4,8
- Instalações
- 100.00M
- Preço
- Free
Capturas de tela
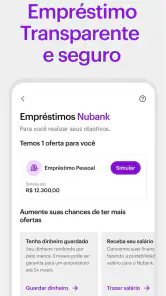
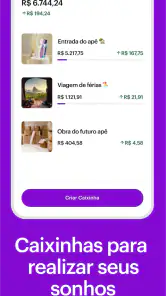
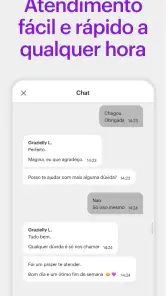
Análise de Reviewed
Quando uso uma aplicação financeira, prefiro começar por uma rotina simples, em vez de tentar explorar todos os serviços ao mesmo tempo: consulto movimentos, confirmo despesas e separo o dinheiro destinado a objetivos concretos. É nesse uso quotidiano que o Nubank: conta, cartão e mais faz mais sentido. Desenvolvida pela Nu, a aplicação é gratuita e reúne serviços de finanças num só lugar; a avaliação média de 4,8, baseada em cerca de 5,1 milhões de classificações, mostra a dimensão da sua utilização, mas não substitui a decisão de verificar se os seus serviços correspondem às minhas necessidades.
Um percurso diário que evita surpresas
Num dia normal, posso pagar uma compra com cartão, receber a notificação e consultar o movimento para confirmar o valor enquanto ainda me lembro do contexto. No fim do dia, uma verificação rápida ajuda-me a perceber se uma despesa foi pontual ou se está a tornar-se um hábito. Esta sequência é mais útil do que abrir a aplicação apenas quando chega a fatura: permite corrigir pequenas distrações antes de se acumularem.
As notificações também exigem algum bom senso. São úteis para detetar uma compra inesperada, mas não substituem a consulta do histórico nem uma revisão do orçamento. Se partilho despesas com alguém, por exemplo, posso usar o registo para esclarecer quem pagou determinada compra, sem tratar cada alerta como uma análise completa das finanças.
Uma situação comum ajuda a perceber o valor deste hábito: ao pagar compras para casa e uma refeição fora no mesmo dia, posso confirmar cada movimento enquanto ainda sei a que corresponde. Se uma compra parece duplicada ou não reconheço o valor, consigo investigá-la sem esperar pela revisão mensal. Para despesas partilhadas, essa confirmação também torna mais fácil acertar contas com outra pessoa. O benefício não está em vigiar cada cêntimo, mas em reduzir o tempo entre notar uma dúvida e esclarecê-la.
Definições e hábitos que vale a pena rever
Eu começaria por confirmar as opções de segurança disponíveis e perceber como bloquear o cartão na aplicação, antes de precisar de o fazer. É um passo simples que pode poupar tempo numa situação stressante. Também vale a pena rever os avisos recebidos e manter apenas os que ajudam a acompanhar a atividade, para que as notificações importantes não se percam no meio de outras.
As “caixinhas” podem funcionar melhor quando cada uma tem um objetivo específico, como uma viagem ou uma despesa anual, em vez de serem usadas como um conjunto de nomes vagos. Uma rotina prática é transferir para elas um montante que não comprometa as despesas essenciais e voltar a rever o plano quando a situação muda. Separar dinheiro no ecrã ajuda a organizar intenções, mas não substitui uma reserva adequada nem garante que todos os objetivos sejam alcançados.
Para tornar esse método sustentável, eu escolheria poucos objetivos e nomes que indiquem claramente para que serve cada quantia. Uma despesa anual previsível, por exemplo, pode merecer uma reserva própria, enquanto um objetivo mais distante deve continuar a ser revisto quando mudam os rendimentos ou as prioridades. O cuidado importante é não confundir organização visual com dinheiro automaticamente disponível para gastar: antes de retirar uma quantia, volto a perguntar se isso afeta contas essenciais ou uma reserva de emergência.
Mais notícias da nossa redação
Temu no Android e iPhone: preços baixos, compras que pedem cautela
slither.io transforma uma regra simples numa disputa que ainda prende
Moovit e o verdadeiro teste de um aplicativo de transporte
Google Home: mudar de ecossistema sem perder o controlo da casa
Bus Simulator - Bus Games 3D: como a comunidade dá vida às viagens solitárias
Subway Surfers: A Cultura Urbana em Movimento
Também ajustaria a frequência das consultas ao meu próprio comportamento. Se as notificações constantes me distraem, prefiro manter os avisos realmente úteis e fazer uma revisão deliberada dos movimentos, em vez de abrir a aplicação a cada alerta sem prestar atenção. Se, pelo contrário, costumo esquecer pequenas compras, uma consulta breve ao fim do dia pode ser mais eficaz. Não existe uma rotina única; a boa configuração é a que reduz esquecimentos sem transformar a gestão do dinheiro numa tarefa pesada.
Por que o Nubank é tão popular?
Olha, eu já testei diversos aplicativos financeiros, mas o Nubank: conta, cartão e mais realmente se destaca pela sua simplicidade e eficiência. O aplicativo é super intuitivo, com um design moderno e limpo que facilita muito a navegação. Você não precisa ser nenhum expert em finanças para entender como ele funciona.
Funcionalidades que fazem a diferença
Uma das coisas que mais me chamam atenção no Nubank é a conta digital sem tarifas. Sim, você leu certo. Sem tarifas. Isso é um alívio para quem está cansado de pagar taxas bancárias exorbitantes todos os meses. Além disso, o cartão de crédito sem anuidade é um grande atrativo. E o melhor: todo o controle financeiro está na palma da sua mão, literalmente.
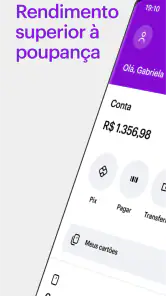
Outra funcionalidade que eu adoro é a possibilidade de acompanhar todas as transações em tempo real. A cada compra, você recebe uma notificação que ajuda a manter o controle do seu orçamento. E se você é do tipo que gosta de economizar, o Nubank oferece a opção de criar "caixinhas" para guardar dinheiro para diferentes objetivos. Isso é fenomenal!
Um padrão simples que considero útil é usar o histórico como ponto de partida para uma revisão semanal: olho para os movimentos, identifico despesas que quero recordar e comparo o que aconteceu com o plano que tinha para a semana. Não preciso criar uma categoria para cada compra para aprender algo com os registos. Se o objetivo é conter gastos por impulso, uma pausa para perceber o contexto da compra pode ser mais valiosa do que procurar uma ferramenta automática que tome decisões por mim.
Segurança acima de tudo
Agora, vamos falar de segurança. Sabemos que lidar com dinheiro requer confiança, e o Nubank não brinca em serviço. O aplicativo oferece diversas camadas de segurança, como autenticação em dois fatores e bloqueio do cartão pelo app em caso de perda ou roubo. Eu me sinto super seguro usando o Nubank no meu dia a dia.
Além disso, o atendimento ao cliente é algo que merece destaque. O suporte é rápido e eficiente, sempre pronto para ajudar em qualquer situação. Isso faz toda a diferença, especialmente quando você precisa resolver algo urgente.
Na prática, eu não esperaria por uma emergência para descobrir onde ficam as opções de proteção. Convém conhecer o percurso para bloquear o cartão e saber que passos seguir se surgir uma compra que não reconheço. Isso não elimina riscos nem dispensa atenção: mantenho o dispositivo protegido e avalio qualquer pedido de dados com cautela. A aplicação pode facilitar a gestão do cartão, mas a segurança também depende de hábitos fora dela, como não partilhar códigos ou credenciais.
O que considerar antes de concentrar tudo
Com mais de 100 milhões de instalações e uma classificação etária PEGI 3, a aplicação dirige-se a um público amplo. A oferta inclui temas como cartão, empréstimos, investimentos, seguros, transferências por PIX e cashback. Essa amplitude pode ser conveniente, mas eu não confundiria ter vários serviços na mesma aplicação com precisar de os usar todos. Se quero apenas movimentar dinheiro, a conta e o acompanhamento das despesas podem bastar; se procuro crédito ou investimento, comparo condições e adequação ao meu caso antes de decidir.
É aqui que a comparação com um banco tradicional ou com aplicações especializadas se torna relevante. Reunir tarefas num único lugar reduz a alternância entre aplicações, enquanto uma instituição com a qual já tenho outros produtos pode ser mais conveniente para gerir uma relação bancária existente. Para investimentos ou seguros, prefiro avaliar cada opção pelo que oferece e pelas respetivas condições, em vez de escolher só porque aparece junto da conta. A melhor solução depende do uso real, não do número de ferramentas disponíveis.
Para alguém que já recebe o salário, paga contas e acompanha outros produtos numa instituição tradicional, mudar tudo de uma vez pode acrescentar trabalho em vez de o reduzir. Nesse caso, faz sentido comparar os percursos concretos que usa: onde consulta movimentos, como trata pagamentos recorrentes e que condições encontra para cada serviço. Uma aplicação financeira abrangente é mais conveniente quando simplifica tarefas que realmente faço; não é automaticamente melhor por reunir mais opções no mesmo ecrã.
Também vejo valor numa abordagem gradual para quem está a experimentar uma conta digital. Posso começar por uma utilização delimitada e observar se a consulta dos movimentos é clara, se os avisos me ajudam e se a organização do dinheiro se encaixa na rotina. Esta experiência dá uma resposta mais útil do que transferir todas as operações apenas por curiosidade. Para quem tem necessidades específicas ligadas a outros produtos ou prefere contacto presencial, uma instituição tradicional pode continuar a ser a escolha mais prática, mesmo que use a aplicação da Nu para algumas tarefas.
Onde a conveniência tem limites
Uma aplicação não decide por mim se uma compra cabe no orçamento, e as notificações só ajudam quando mantenho o hábito de as consultar. Também não trataria a facilidade de acesso a crédito como motivo para pedir um empréstimo: antes de avançar, verificaria o custo, o prazo e o impacto das prestações nas despesas mensais. O mesmo cuidado vale para qualquer produto financeiro. A interface simples baixa a barreira de utilização, mas não elimina a necessidade de ler condições e comparar alternativas.
Quem prefere resolver tudo presencialmente, precisa de funcionalidades específicas de outro banco ou quer separar rigorosamente as suas contas pode não encontrar aqui a opção ideal como solução única. Nesse caso, faz sentido manter ou escolher outro serviço que corresponda melhor a essa necessidade. Para quem procura uma gestão móvel do quotidiano, o ponto forte está em reduzir passos, não em substituir toda a análise financeira pessoal.
Eu teria especial cuidado ao avaliar uma oferta de crédito ou um produto de investimento: a conveniência de iniciar a consulta na mesma aplicação não significa que a decisão deva ser imediata. Antes de aceitar, compararia o custo total, as condições e o efeito no orçamento, e confirmaria se compreendo o produto. Para um objetivo de investimento que exige ferramentas, informação ou apoio específico, uma plataforma especializada poderá ser mais adequada. A aplicação funciona melhor como ponto de acesso conveniente do que como substituto da pesquisa necessária para uma decisão importante.
Há ainda uma diferença entre ter o histórico à mão e obter uma visão completa de todas as finanças. Se mantenho contas e despesas em serviços diferentes, posso precisar de os consultar separadamente para perceber a minha situação global. Nesse cenário, não assumiria que uma única aplicação mostra automaticamente todos os compromissos financeiros. A vantagem é clara quando a maior parte das operações relevantes passa por ali; quando não passa, é melhor reconhecer essa fronteira e manter um método de acompanhamento que inclua as restantes contas.
Considerações finais
No geral, eu diria que o Nubank é uma escolha acertada para quem busca praticidade e economia no gerenciamento das finanças pessoais. Com sua interface amigável, funcionalidades úteis e segurança robusta, ele realmente conquista um espaço especial na vida dos usuários.
Então, se você ainda está em dúvida sobre dar uma chance ao Nubank, eu diria para ir em frente e experimentar. Afinal, não custa nada tentar, e você pode acabar se surpreendendo com o quão fácil e prazeroso pode ser cuidar do seu dinheiro.
Eu recomendaria a aplicação sobretudo a quem quer acompanhar pagamentos e movimentos pelo telemóvel, valoriza uma rotina simples e está disposto a verificar as condições de cada produto antes de o contratar. Já quem prefere tratar das finanças presencialmente, precisa de uma função muito específica ou quer manter uma separação rígida entre serviços pode sentir-se melhor com outra solução, ou com uma combinação de aplicações. A escolha depende menos da quantidade de ferramentas e mais de aquilo que, de facto, facilita o seu dia.
Uma escolha que depende da sua rotina
Para decidir, eu faria uma experiência prudente: começaria por acompanhar as despesas e organizar um objetivo de poupança, sem transferir de imediato toda a vida financeira para uma única aplicação. Depois, avaliaria se a consulta frequente, os avisos e os serviços disponíveis realmente simplificam o meu mês. A aplicação foi lançada em 25 de abril de 2014 e continua a ser uma opção conhecida, mas a antiguidade e a popularidade, por si só, não dizem se é adequada a cada pessoa.
A minha conclusão é favorável para quem quer uma ferramenta móvel clara para operações correntes e tem disponibilidade para rever as próprias decisões financeiras. Eu recomendá-la-ia a alguém que valoriza rapidez e organização, mas aconselharia a comparar condições quando o assunto passa de pagamentos do dia a dia para crédito, seguros ou investimentos. O melhor resultado vem de combinar a conveniência da aplicação com hábitos consistentes e escolhas ponderadas.
Nubank: conta, cartão e mais Perguntas frequentes
O aplicativo Nubank funciona em qualquer smartphone?
O Nubank está disponível para Android e iOS, por isso pode ser uma opção para quem usa um smartphone com um desses sistemas. A instalação é gratuita e o app é voltado à gestão de serviços financeiros pelo celular. Como em qualquer aplicativo, vale manter o sistema e o próprio app atualizados para aproveitar a experiência com mais tranquilidade.
O Nubank permite acompanhar as movimentações da conta pelo celular?
O aplicativo foi criado para reunir serviços financeiros numa experiência digital, permitindo que o utilizador acompanhe e faça a gestão das opções disponíveis no próprio telemóvel. Entre os serviços associados estão conta, cartão, PIX, empréstimos, investimentos, seguros e cashback. A disponibilidade de cada recurso depende do produto e do perfil do cliente, por isso vale consultar as informações apresentadas no app antes de o utilizar.
Posso usar o Nubank para fazer pagamentos e transferências?
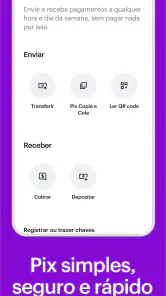
O Nubank reúne serviços financeiros digitais, incluindo PIX, que pode ser utilizado para pagamentos e transferências. O app também apresenta opções como cartão de crédito, empréstimos, investimentos, seguros e cashback. A forma de acesso e as condições de cada operação devem ser consultadas diretamente no aplicativo, especialmente antes de realizar uma transação ou contratar um produto.
É possível solicitar empréstimos pelo aplicativo Nubank?
Empréstimos estão entre os serviços associados ao Nubank e podem ser consultados pelo aplicativo. Antes de avançar, leia as condições apresentadas para a opção disponível e avalie se o compromisso se ajusta às suas necessidades. A oferta de um produto financeiro pode depender do perfil do cliente, por isso a presença do serviço no app não significa que as mesmas condições se apliquem a todas as pessoas.
O aplicativo Nubank oferece investimentos e seguros?
Sim, investimentos e seguros fazem parte das opções financeiras reunidas no Nubank, juntamente com cartão de crédito, empréstimos, PIX e cashback. O app permite consultar os serviços disponíveis para o utilizador, mas cada produto tem características e condições próprias. Antes de escolher um investimento ou seguro, leia as informações apresentadas na aplicação e considere se a opção corresponde aos seus objetivos e necessidades.
Prós
- Interface intuitiva e fácil de usar.
- Cartão sem anuidade disponível.
- Transações rápidas e seguras.
- Suporte ao cliente eficiente.
- Aplicativo constantemente atualizado.
Contras
- Algumas taxas podem ser altas.
- Limite de crédito inicial baixo.
- Depósitos via boleto podem demorar.
- Funcionalidades limitadas para empresas.
- Necessário acesso à internet para uso.
- Categoria
- Finanças
- Versão
- Varia conforme o dispositivo