Boonzi - Finanças Pessoais
- 434.00
- 4,1
- Instalações
- 50.00K
- Preço
- Free
Capturas de tela
Análise de Reviewed
Gerir dinheiro no dia a dia costuma falhar não por falta de vontade, mas porque as pequenas despesas ficam espalhadas por cartões, contas, compras ocasionais e pagamentos recorrentes. O Boonzi - Finanças Pessoais tenta resolver precisamente essa desorganização: é uma aplicação de finanças pessoais da Webfuel para quem quer acompanhar o próprio dinheiro com mais atenção, sem depender apenas da memória ou de uma folha de cálculo.
Eu vejo o Boonzi como uma ferramenta de acompanhamento, não como uma solução mágica para poupar. A aplicação pode ajudar a perceber para onde vai o dinheiro e a tomar decisões mais conscientes, mas o resultado depende da regularidade com que se registam e se reveem os movimentos. Essa distinção é importante: o valor está no método que a aplicação facilita, e não numa promessa automática de controlo financeiro.
O que o Boonzi oferece e como o custo influencia a escolha
O Boonzi é uma aplicação gratuita na categoria de finanças, com classificação etária PEGI 3. Foi lançada em 31 de janeiro de 2014 e continua a ser apresentada na versão 1.46.4, compatível com dispositivos a partir do Android 7.0. A presença de uma versão para Android mais antigo pode ser útil para quem não troca frequentemente de telemóvel.
Na prática, a ausência de um preço de compra torna a decisão inicial simples: pode experimentar sem transformar a organização financeira numa despesa adicional. Eu considero isto especialmente relevante para estudantes, famílias a começar a controlar o orçamento ou pessoas que ainda não sabem se vão manter o hábito de registar gastos. Não é preciso justificar uma subscrição mensal antes de descobrir se o método combina consigo.
Também é importante interpretar corretamente essa vantagem. “Gratuita” descreve o acesso ao produto, não garante que todas as necessidades financeiras de cada pessoa sejam cobertas. Quem procura aconselhamento personalizado, negociação de créditos, investimento ou automatização bancária deve avaliar outras soluções além de uma aplicação de controlo. O Boonzi faz mais sentido quando o objetivo principal é organizar informação e observar padrões.
A aplicação tem uma média de 4,1, construída a partir de cerca de 1,1 mil classificações, e reúne mais de quatrocentas avaliações escritas. Estes sinais mostram que existe utilização real e uma opinião globalmente positiva, embora não sejam motivo para assumir que a experiência será perfeita em todos os telemóveis ou para todos os métodos de organização.
O primeiro passo é criar um retrato honesto do mês
Quando comecei a olhar para uma aplicação deste género, a tentação foi procurar gráficos bonitos. O mais útil, porém, é começar por uma pergunta menos interessante: quanto dinheiro entra, quanto sai e em que momentos do mês a conta fica mais apertada? O Boonzi pode ser valioso justamente por obrigar a transformar essa sensação vaga em registos que podem ser revistos.
Mais notícias da nossa redação
slither.io transforma uma regra simples numa disputa que ainda prende
Moovit e o verdadeiro teste de um aplicativo de transporte
Google Home: mudar de ecossistema sem perder o controlo da casa
Bus Simulator - Bus Games 3D: como a comunidade dá vida às viagens solitárias
Subway Surfers: A Cultura Urbana em Movimento
Files do Google: A Revolução na Organização de Espaço no Seu Smartphone
Eu recomendaria começar com poucas categorias, mas suficientemente claras. “Casa”, “alimentação”, “transportes”, “lazer” e “saúde” costumam ser mais úteis do que dezenas de divisões minúsculas. Se cada compra exigir uma decisão complicada, o registo torna-se cansativo e o sistema perde valor. Depois de algumas semanas, pode separar uma categoria apenas quando essa distinção ajudar a tomar uma decisão concreta.
Um detalhe que faz diferença é registar a despesa no momento em que ela acontece, ou reservar alguns minutos ao fim do dia. Deixar tudo para o fim do mês cria lacunas e transforma a aplicação numa tarefa de memória. O Boonzi funciona melhor como um diário financeiro curto do que como uma auditoria feita quando já ninguém se lembra dos pequenos pagamentos.
Um cenário comum em que a aplicação pode mudar decisões
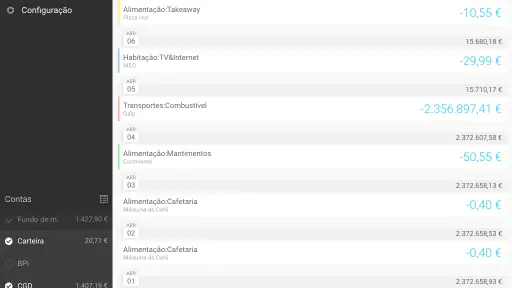
Imagine alguém que recebe no início do mês, paga a renda e as contas fixas, e acredita que o problema está nas grandes compras. Ao registar cafés, entregas, deslocações e compras rápidas no supermercado, essa pessoa pode descobrir que a pressão vem da repetição, não de um único gasto extraordinário. A utilidade do Boonzi está em tornar visível esse conjunto de decisões pequenas.
Nesse cenário, eu não tentaria cortar tudo de uma vez. Usaria os registos para escolher uma alteração verificável: preparar mais refeições em casa, limitar entregas a determinados dias ou definir um valor separado para lazer. No mês seguinte, a comparação torna-se mais concreta. A aplicação ajuda a observar se a mudança funcionou; a decisão continua a ser do utilizador.
Outro uso interessante é preparar despesas anuais. Seguros, impostos, material escolar, presentes e manutenção do carro aparecem poucas vezes, mas podem desequilibrar um orçamento mensal. Se forem tratados como surpresas, parecem emergências. Se forem reconhecidos como despesas previsíveis, tornam-se parte do planeamento. Este é um dos benefícios menos óbvios de manter um histórico consistente.
O valor está mais na disciplina do que na quantidade de ecrãs
Há uma diferença entre consultar uma aplicação de finanças e usá-la para decidir. Abrir o Boonzi apenas quando o saldo parece baixo provavelmente não chega. Eu teria mais proveito se estabelecesse dois momentos fixos: um registo rápido das despesas e uma revisão semanal ou mensal. Essa rotina permite corrigir categorias, identificar pagamentos esquecidos e perceber se o orçamento foi realista.
Uma técnica útil é separar despesas fixas, variáveis e ocasionais. As fixas mostram o compromisso que já existe antes de começar o mês. As variáveis revelam onde há margem de escolha. As ocasionais explicam por que razão um mês aparentemente normal pode terminar muito pior do que o anterior. Mesmo que a aplicação não substitua uma folha de planeamento mais detalhada, esta leitura torna os registos muito mais acionáveis.
Eu também evitaria usar categorias para me convencer de que uma despesa é necessária. O nome escolhido pode suavizar o impacto de uma compra. Rever os movimentos sem julgamento, mas com honestidade, é mais importante do que construir uma classificação perfeita. A melhor organização é aquela que permite responder rapidamente: “Se isto continuar assim, o que terei de mudar?”
Onde a experiência pode exigir mais paciência
O maior ponto de fricção deste tipo de ferramenta é o trabalho manual. Registar despesas exige tempo e consistência, sobretudo quando se usam vários cartões, dinheiro físico ou contas diferentes. Se espera que tudo apareça automaticamente sem qualquer intervenção, pode sentir que o esforço não compensa. Eu escolheria o Boonzi apenas se estivesse disposto a participar no processo.
Também há uma curva de adaptação. No início, é normal hesitar entre categorias, corrigir lançamentos e perceber qual o nível de detalhe adequado. Isso não significa necessariamente que a aplicação seja inadequada, mas exige uma configuração inicial cuidadosa. Começar com um mês inteiro e tentar classificar cada exceção pode ser demasiado pesado; começar com as despesas recorrentes costuma ser mais sustentável.
Outra limitação prática é que uma aplicação de finanças pessoais não elimina a necessidade de confirmar extratos, saldos e movimentos. Um registo incorreto pode dar uma visão enganadora do orçamento. Eu usaria o Boonzi como camada de organização e reflexão, mantendo a confirmação nos canais bancários habituais quando fosse necessário verificar valores ou pagamentos.
Para quem partilha todas as despesas com outra pessoa, a rotina pode exigir um acordo doméstico. Se apenas um elemento registar compras, o retrato ficará incompleto. Nesse caso, é melhor combinar um momento para reunir os movimentos ou definir quem fica responsável por cada tipo de despesa. Sem esse acordo, a aplicação pode parecer culpada por uma informação que, na realidade, nunca foi introduzida.
Comparação com folhas de cálculo e aplicações bancárias
Uma folha de cálculo oferece liberdade quase total: pode criar fórmulas, colunas e relatórios à medida. Em contrapartida, exige mais configuração e manutenção. O Boonzi é mais apropriado para quem quer uma estrutura pronta para acompanhar o quotidiano sem construir o sistema desde o início. Eu escolheria a folha de cálculo se precisasse de modelos financeiros muito personalizados ou de análises complexas.
As aplicações bancárias são excelentes para consultar saldos e movimentos da própria instituição, mas normalmente não oferecem a mesma visão consolidada de hábitos financeiros entre diferentes fontes. O Boonzi pode complementar essa consulta ao concentrar a análise no orçamento pessoal. Ainda assim, não o trataria como substituto do banco: são ferramentas com finalidades diferentes.
Há também aplicações modernas centradas em sincronização automática, notificações e painéis muito visuais. Podem ser mais convenientes para quem quer reduzir a introdução manual. A escolha depende do que valoriza mais: controlo direto dos registos ou menor esforço diário. Para mim, a vantagem do Boonzi está na simplicidade do acompanhamento; para alguém que não tolera inserir movimentos, uma alternativa automatizada pode ser melhor.
Quem provavelmente vai tirar mais proveito
Eu recomendaria o Boonzi a quem está a dar os primeiros passos na organização financeira e quer perceber hábitos antes de procurar métodos mais avançados. Também pode servir a pessoas que têm rendimentos regulares, várias despesas recorrentes e dificuldade em saber por que razão o dinheiro desaparece antes do fim do mês.
É uma escolha interessante para quem prefere controlar manualmente o que entra no seu retrato financeiro. Esse controlo permite decidir como categorizar uma compra e evitar depender cegamente de classificações automáticas. A contrapartida é óbvia: quanto mais rigor pretende, mais importante se torna manter os registos atualizados.
Famílias pequenas podem usá-lo para conversar sobre prioridades, sobretudo quando transformam os dados em decisões concretas. Em vez de discutir de forma abstrata se “se gasta demasiado”, podem observar categorias e escolher uma mudança específica. Para adolescentes ou jovens adultos, o valor pode estar em criar consciência sobre despesas regulares antes de assumirem compromissos maiores.
Quem deve escolher outra abordagem
Eu não escolheria esta aplicação como única ferramenta para quem procura aconselhamento de investimento, acompanhamento profissional de dívidas ou decisões financeiras complexas. Registar movimentos é útil, mas não substitui conhecimento especializado quando estão em causa créditos, impostos, investimentos ou problemas financeiros sérios.
Também teria reservas para quem quer uma experiência totalmente automática. Se a sua prioridade é ligar contas, receber alertas imediatos e reduzir ao mínimo a introdução de dados, deve comparar o Boonzi com soluções que tenham esse foco específico. A gratuidade é uma vantagem, mas não transforma o trabalho manual em automatismo.
Quem já mantém uma folha de cálculo detalhada pode não ganhar muito ao mudar. Se o sistema atual permite acompanhar objetivos, previsões e despesas anuais com precisão, a troca só faz sentido se a aplicação tornar a rotina mais fácil. Mudar de ferramenta apenas por curiosidade pode criar duplicação e fazer perder o hábito que já funcionava.
Como eu começaria sem abandonar ao fim de uma semana
Instalaria o Boonzi e começaria por registar despesas fixas e as compras do dia, sem tentar reconstruir toda a vida financeira de uma vez. No final da primeira semana, verificaria quais categorias geraram dúvidas. Em vez de criar novas categorias imediatamente, simplificaria as que estivessem a atrasar o processo.
Depois, escolheria uma revisão semanal curta. Nessa revisão, procuraria três coisas: pagamentos recorrentes que não estavam previstos, categorias que cresceram sem intenção e despesas ocasionais que precisam de preparação. Esta abordagem produz decisões práticas e evita transformar a aplicação num arquivo que ninguém consulta.
Ao fim de um ciclo mensal, compararia o que esperava gastar com o que realmente aconteceu. Não usaria essa comparação para me culpar, mas para ajustar o mês seguinte. Um orçamento demasiado apertado falha repetidamente; um orçamento realista pode parecer menos ambicioso, mas tem muito mais probabilidade de ser mantido.
Vale ainda a pena decidir antecipadamente como tratar transferências entre contas, levantamentos e pagamentos partilhados. Se forem classificados como despesas sem cuidado, o total pode ficar artificialmente elevado. Uma regra consistente, aplicada sempre da mesma forma, é mais importante do que encontrar uma classificação teoricamente perfeita.
Veredito: vale a pena experimentar?
Na minha opinião, o Boonzi é uma boa escolha para quem quer começar a organizar as finanças pessoais sem pagar pelo acesso e aceita fazer parte do trabalho. O facto de ser gratuito reduz o risco da experiência, enquanto a versão 1.46.4 e a compatibilidade com Android 7.0 tornam-no acessível a uma variedade razoável de equipamentos.
O seu maior valor está em transformar despesas dispersas numa conversa concreta sobre escolhas. Não espere que a aplicação poupe dinheiro sozinha, descubra erros sem revisão ou substitua aconselhamento financeiro. Espere, isso sim, uma ferramenta que pode dar estrutura a uma rotina de registo e ajudar a reconhecer padrões que o saldo bancário, isoladamente, não explica.
Eu recomendaria começar de forma simples, manter as categorias úteis e rever os resultados com regularidade. Se o registo manual se tornar uma obrigação insuportável, a melhor decisão será procurar uma alternativa mais automática. Se, pelo contrário, gosta de saber exatamente o que está a acompanhar e quer evitar uma mensalidade, o Boonzi oferece uma porta de entrada sensata.
Com mais de cinquenta mil instalações, o produto já encontrou um público interessado em controlar melhor o dinheiro, e a avaliação média mostra uma receção geralmente favorável. Ainda assim, a decisão final depende menos da popularidade do que do seu comportamento: se estiver disposto a registar, rever e ajustar, o Boonzi pode tornar-se uma ajuda prática; se procura resultados sem participação, deve passar ao lado.
Boonzi - Finanças Pessoais Perguntas frequentes
O Boonzi funciona em que dispositivos e sistemas operativos?
O Boonzi é uma aplicação para dispositivos Android, com uma versão atual identificada como 1.46.4 e compatibilidade a partir do Android 7.0. Antes de instalar, confirme se o seu telemóvel ou tablet cumpre esse requisito e se tem espaço disponível. A aplicação está classificada para PEGI 3, pelo que é indicada para todas as idades.
Quem desenvolveu o Boonzi e que tipo de aplicação é?
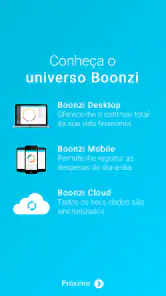
O Boonzi foi desenvolvido pela Webfuel e pertence à categoria de finanças. A sua proposta é ajudar a manter a vida financeira controlada, reunindo ferramentas para organizar receitas, despesas e objetivos num só lugar. Se procura uma aplicação centrada no acompanhamento das finanças pessoais, poderá ser uma opção a considerar antes de decidir se corresponde à forma como prefere gerir o seu dinheiro.
O que é o Boonzi - Finanças Pessoais e para que serve?
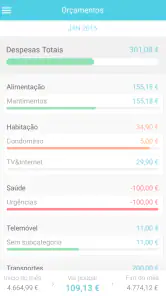
O Boonzi é uma aplicação de gestão de finanças pessoais criada para ajudar a organizar receitas, despesas e objetivos financeiros num só lugar. Através do registo das movimentações, o utilizador consegue perceber para onde vai o dinheiro, acompanhar o orçamento mensal, identificar gastos desnecessários e tomar decisões mais conscientes sobre poupança e consumo.
É necessário inserir manualmente todas as despesas no Boonzi?
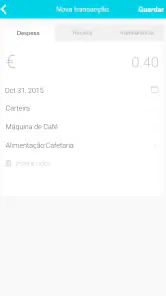
A forma de utilização pode depender da versão e das funcionalidades disponíveis, mas o Boonzi foi pensado para simplificar o acompanhamento financeiro. Algumas movimentações podem exigir introdução manual, especialmente pagamentos em dinheiro, enquanto outras poderão ser importadas ou organizadas através de ficheiros e métodos compatíveis. Convém verificar as opções atuais antes de escolher o método mais conveniente.
O Boonzi é seguro para guardar informações financeiras?
Como a aplicação lida com dados relacionados com finanças pessoais, a segurança e a privacidade devem ser avaliadas antes da instalação. O utilizador deve consultar a política de privacidade, as permissões solicitadas e as condições de sincronização ou importação de dados. Também é recomendável utilizar uma palavra-passe forte, manter o dispositivo protegido e instalar a aplicação apenas de fontes oficiais.
Prós
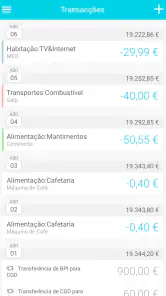
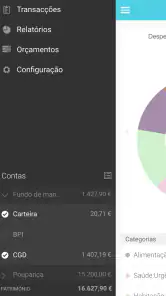
- Interface simples e intuitiva para acompanhar o orçamento diário.
- Permite categorizar despesas e identificar rapidamente os maiores gastos.
- Ajuda a definir objetivos financeiros e acompanhar a sua evolução.
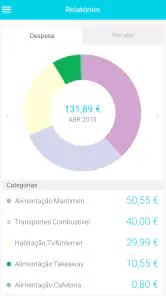
- Relatórios visuais facilitam a análise dos hábitos de consumo.
- Pode ser útil para organizar finanças pessoais e familiares num só lugar.
Contras
- Algumas funcionalidades podem exigir subscrição ou pagamento adicional.
- A configuração inicial pode ser demorada para quem tem muitas transações.
- A qualidade da análise depende do correto registo das despesas.
- Pode não oferecer integração com todos os bancos utilizados em Portugal.
- Utilizadores avançados podem sentir falta de opções de personalização mais profundas.
- Categoria
- Finanças
- Versão
- 1.46.4