Caixa Pay
- 23.00
- 3,4
- Instalações
- 10.00K
- Preço
- Free
Capturas de tela
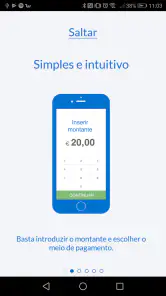
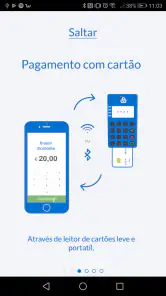
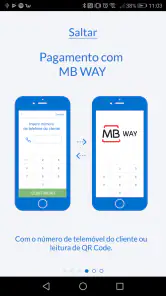
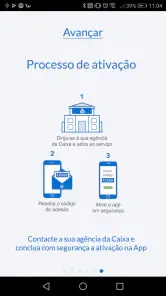
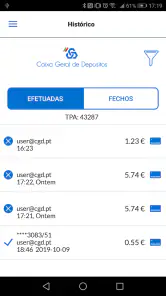
Análise de Reviewed
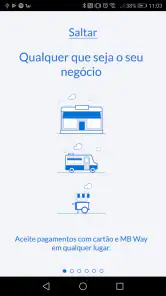
O Caixa Pay é uma aplicação financeira pensada para transformar o telemóvel numa ferramenta de aceitação de pagamentos com cartão e MB WAY. Eu vejo-o como uma solução especialmente interessante para quem vende em movimento, trabalha por conta própria ou precisa de uma forma mais simples de receber sem depender sempre de um terminal físico separado. A proposta é direta, mas a experiência real depende bastante do contexto em que se usa: rede disponível, bateria, espaço para confirmar a operação e confiança para lidar com um cliente à frente.
Na minha utilização, o ponto mais importante não é apenas conseguir iniciar um pagamento. É conseguir fazê-lo com calma, confirmar o resultado e manter uma alternativa preparada quando a ligação móvel fica instável. É aí que esta aplicação se distingue de uma carteira digital pessoal: o objetivo não é pagar, mas permitir que outra pessoa pague ao comerciante. Essa diferença muda completamente a forma como avalio a conveniência.
Como o Caixa Pay se encaixa num dia de trabalho
O desenvolvimento está a cargo da SIBS FORWARD PAYMENT SOLUTIONS, e a aplicação pertence à categoria de finanças. É gratuita e tem classificação PEGI 3, o que combina com uma ferramenta profissional que pode ser usada em situações comerciais variadas, sem ser apresentada como entretenimento. Foi lançada em 24 de outubro de 2019 e, na versão 4.6.2, mantém uma proposta bastante específica: aceitar pagamentos com cartão e MB WAY através do telemóvel.
Comecei por imaginar o cenário mais comum: uma pessoa vende produtos numa feira, presta um serviço ao domicílio ou participa num evento onde não quer transportar equipamento adicional. O cliente escolhe o que pretende, o comerciante abre o Caixa Pay e conduz a cobrança no próprio telefone. A vantagem está na redução do número de objetos necessários para concluir a venda. Em vez de procurar um terminal dedicado, a operação parte do aparelho que já está na mão.
Esse ganho de mobilidade não significa que a aplicação substitua automaticamente todas as soluções tradicionais. Um terminal físico continua a ser mais confortável em balcões com movimento constante, sobretudo quando há vários pagamentos seguidos e o dispositivo precisa de ficar disponível para outras tarefas. No Caixa Pay, o telemóvel torna-se simultaneamente ferramenta de venda, comunicação e confirmação. Para um negócio pequeno ou itinerante, isso pode ser uma simplificação; para uma loja movimentada, pode criar alguma fricção.
A adoção também parece coerente com a dimensão atual do produto: a aplicação ultrapassa dez mil instalações e reúne uma média de 3,4 estrelas, baseada em mais de cem classificações e duas dezenas de comentários. Eu interpreto estes números com alguma prudência. Mostram que existe utilização real, mas também sugerem que a experiência pode variar bastante conforme o modelo de negócio, o telemóvel e a qualidade da ligação usada no momento da cobrança.
Quando a ligação à internet passa a fazer parte da venda
O aspeto que mais merece atenção é a dependência da conectividade. Uma aplicação de pagamentos não é apenas um formulário local onde se regista uma venda. É preciso iniciar a operação, comunicar com os serviços envolvidos e chegar a uma confirmação que o comerciante possa apresentar ao cliente com segurança. Por isso, eu não trataria o Caixa Pay como uma ferramenta para usar de forma despreocupada em qualquer zona sem rede.
Mais notícias da nossa redação
slither.io transforma uma regra simples numa disputa que ainda prende
Moovit e o verdadeiro teste de um aplicativo de transporte
Google Home: mudar de ecossistema sem perder o controlo da casa
Bus Simulator - Bus Games 3D: como a comunidade dá vida às viagens solitárias
Subway Surfers: A Cultura Urbana em Movimento
Files do Google: A Revolução na Organização de Espaço no Seu Smartphone
Numa banca ao ar livre, por exemplo, a qualidade do sinal pode mudar entre a montagem e a hora de maior movimento. Se a ligação estiver lenta, o problema não é apenas esperar mais alguns segundos: o cliente pode pensar que o pagamento falhou, enquanto o comerciante fica sem saber se deve repetir a tentativa. A minha recomendação é testar o percurso completo antes de começar a vender, no mesmo local e com a mesma rede móvel que será usada durante o evento.
Também vale a pena separar duas situações que às vezes se confundem. Uma coisa é a aplicação abrir e permitir avançar pelos ecrãs; outra é a transação ficar efetivamente concluída. Eu só consideraria a cobrança terminada depois de ver a confirmação correspondente no Caixa Pay, sem me basear apenas numa mensagem do cliente ou numa alteração momentânea no banco dele. Esta disciplina evita duplicações e discussões desnecessárias.
Em ambientes com Wi-Fi público, eu seria ainda mais cuidadoso. Uma rede que funciona bem para mensagens pode não proporcionar a mesma estabilidade durante uma cobrança. Se houver uma rede móvel fiável, prefiro-a para este tipo de tarefa. Se não houver, faço uma pausa antes de aceitar a venda ou uso uma alternativa já preparada. O mais importante é não transformar a pressão de uma fila numa decisão apressada.
Uso em movimento: vantagens e limites do telemóvel
O Caixa Pay faz mais sentido quando a mobilidade é uma necessidade real. Um técnico que visita clientes, um vendedor que muda de local ou alguém que recebe pagamentos durante pequenos trabalhos pode beneficiar de levar apenas o telefone. A aplicação também pode ser útil para quem está a testar uma atividade comercial e ainda não quer organizar um posto fixo de pagamento.
O tamanho do ecrã e a ergonomia do aparelho influenciam bastante. Num telemóvel compacto, confirmar dados pode exigir mais atenção, sobretudo com luz exterior forte. Num aparelho maior, a leitura tende a ser mais confortável, mas o conjunto pode ser menos prático para quem trabalha sempre com as mãos ocupadas. Eu usaria uma capa com boa aderência e manteria o telefone acessível, em vez de o guardar no fundo de uma mala entre cada cliente.
Há também uma questão de bateria que merece ser tratada como parte do processo, não como detalhe. Usar o telefone para pagamentos, chamadas e mensagens ao longo do dia aumenta a importância de chegar ao local com carga suficiente. Uma bateria externa pode ser mais útil do que qualquer acessório sofisticado, especialmente em feiras ou serviços exteriores. Ficar sem energia no meio de uma venda é uma falha operacional, mesmo que a aplicação esteja a funcionar perfeitamente.
Outra dica prática é criar uma rotina de conferência antes de abrir ao público: verificar a bateria, a rede, as atualizações pendentes do dispositivo e o acesso à aplicação. Eu também evitaria iniciar uma venda enquanto estou a caminhar ou a atender outra pessoa. O Caixa Pay pode facilitar a cobrança, mas não elimina a necessidade de confirmar cuidadosamente o valor e o estado final da operação.
Cartão, MB WAY e a escolha da alternativa certa
A possibilidade de aceitar cartão e MB WAY torna a aplicação mais flexível do que uma solução limitada a um único método. Isso é útil porque os clientes não chegam todos com a mesma preferência. Alguns sentem-se mais confortáveis com o cartão; outros querem usar o MB WAY a partir do telemóvel. Para o comerciante, oferecer as duas opções reduz a probabilidade de perder uma venda por incompatibilidade de hábito.
Na comparação com um terminal tradicional, o Caixa Pay ganha em portabilidade e simplicidade do equipamento, enquanto o terminal dedicado costuma transmitir uma sensação mais familiar num balcão. A escolha depende do ritmo. Para poucas vendas espalhadas ao longo do dia, eu valorizaria a mobilidade. Para dezenas de operações consecutivas, preferiria avaliar se o telefone consegue permanecer disponível e se a interação não se torna cansativa.
Em relação a receber por transferência ou em dinheiro, a aplicação oferece uma experiência mais estruturada para quem quer aceitar pagamentos eletrónicos sem entregar dados bancários ao cliente em cada compra. O dinheiro continua a ser imediato do ponto de vista físico, mas exige troco e controlo manual. Uma transferência pode ser menos adequada quando é preciso confirmar rapidamente uma venda pequena. O Caixa Pay fica num meio-termo interessante, desde que a conectividade e a confirmação sejam tratadas com rigor.
Eu não recomendaria escolher a aplicação apenas porque é gratuita. O custo de entrada é uma vantagem, mas o valor real está na adequação ao fluxo de trabalho. Quem já tem um terminal que funciona bem e atende a todas as necessidades pode não ganhar muito ao mudar. Já quem trabalha sozinho, transporta pouco equipamento e aceita pagamentos em diferentes locais encontra aqui uma proposta mais convincente.
O que fazer quando algo corre mal
O momento mais delicado é aquele em que o cliente diz que pagou, mas a aplicação não mostra imediatamente uma confirmação clara. A pior reação é repetir a cobrança sem verificar primeiro o estado da tentativa anterior. Eu aguardaria alguns instantes, confirmaria o ecrã do Caixa Pay e pediria ao cliente que não fechasse a operação no próprio banco até haver uma indicação coerente. Esta pequena pausa pode evitar uma cobrança duplicada.
Se a rede falhar, a primeira decisão deve ser distinguir um problema de ligação de um problema com os dados introduzidos ou com o método escolhido. Fechar e reabrir tudo de forma impulsiva nem sempre ajuda, porque pode tornar mais difícil perceber em que ponto a tentativa ficou. Eu anotaria o valor e o produto, explicaria ao cliente o que está a acontecer e só repetiria o processo depois de confirmar que a primeira tentativa não foi concluída.
Ter uma alternativa não significa abandonar o Caixa Pay ao primeiro erro. Pode ser aceitar o outro método disponível, recorrer a um terminal físico já existente ou combinar uma forma posterior de pagamento, dependendo do negócio. O essencial é decidir essa alternativa antes do evento. Quando não existe plano B, uma falha de rede transforma uma pequena espera num problema de confiança.
Também aconselho a não interpretar uma notificação genérica do telemóvel como prova suficiente. A confirmação que interessa é a apresentada no fluxo de pagamento. Se o telefone bloquear, perder sinal ou ficar sem bateria, eu manteria o registo da tentativa e evitaria prometer ao cliente que tudo ficou resolvido sem uma verificação posterior. Num negócio pequeno, esta cautela protege tanto o comerciante como quem está a pagar.
Dados móveis, permissões e hábitos de utilização
Uma utilização consciente de dados móveis começa por reservar a aplicação para o momento da cobrança, em vez de manter várias tarefas pesadas a decorrer em segundo plano. Eu fecharia vídeos, cópias de segurança e atualizações que possam competir pela ligação durante um evento. Não é preciso transformar o telefone num dispositivo dedicado, mas convém reduzir tudo o que possa tornar a comunicação mais lenta.
Se o plano de dados for limitado, vale a pena acompanhar o consumo geral do telefone e evitar assumir que uma ligação aparentemente rápida será sempre estável. O Caixa Pay não deve ser testado pela primeira vez quando já há clientes à espera. Uma cobrança experimental de baixo risco, feita antes da abertura, ajuda a perceber se o aparelho e a rede se comportam como esperado naquele espaço.
Eu teria ainda cuidado com a privacidade física do ecrã. Em locais cheios, outras pessoas podem ver valores, nomes ou mensagens de confirmação se o telefone for mostrado sem atenção. O comerciante deve virar o dispositivo para o cliente apenas quando isso for necessário e recuperar o controlo logo depois. A mobilidade é uma vantagem, mas também significa que a operação acontece em ambientes menos controlados do que um balcão.
Manter a versão atualizada é outro hábito razoável. A versão 4.6.2 é a referência atual desta análise, e usar uma versão antiga pode causar comportamentos diferentes dos esperados. Eu faria atualizações fora do horário de atendimento e testaria novamente o acesso depois delas, evitando descobrir uma alteração de funcionamento no meio de uma venda importante.
Para quem recomendo e para quem escolheria outra solução
Recomendo o Caixa Pay a profissionais independentes, pequenos vendedores e negócios móveis que precisam de aceitar cartão e MB WAY sem transportar um terminal separado. Também o considero interessante para quem está a construir um processo de vendas simples e quer concentrar a cobrança no telefone que já usa diariamente. A aplicação é particularmente adequada quando há poucas pessoas a operar o negócio e cada objeto extra representa mais uma coisa para carregar, carregar a bateria e controlar.
Eu seria mais reservado para uma loja com grande volume, vários colaboradores e necessidade de deixar o equipamento sempre disponível no balcão. Nesse cenário, um terminal dedicado pode ser mais previsível e confortável. Também escolheria outra solução para quem trabalha frequentemente em áreas onde a rede é fraca e não tem qualquer alternativa de pagamento. A dependência da conectividade não é um detalhe que se resolva apenas com prática.
Para um vendedor ocasional, a gratuidade e a mobilidade tornam a experiência fácil de considerar, mas ainda é importante perceber o processo completo antes de anunciar o novo método aos clientes. Para um negócio já organizado, a decisão deve ser feita comparando o tempo de atendimento, a estabilidade no local e o esforço de reconciliação das vendas, não apenas o número de dispositivos transportados.
A minha conclusão sobre a experiência ligada à rede
O Caixa Pay é uma ferramenta com uma ideia clara e útil: levar a aceitação de pagamentos com cartão e MB WAY para o telemóvel, aproximando a cobrança do local onde a venda acontece. Eu gosto mais dele em contextos móveis, com ritmo moderado e uma pessoa responsável por acompanhar cada operação. Nesses casos, a redução de equipamento pode compensar bastante.
A principal ressalva é igualmente clara: a conectividade faz parte da experiência e deve entrar no planeamento diário. Não basta instalar a aplicação; é preciso testar a rede, proteger a bateria, confirmar cada pagamento e ter uma alternativa para momentos de falha. Quando esse processo é respeitado, a aplicação torna-se uma opção prática e acessível. Quando é ignorado, a mesma simplicidade pode expor o comerciante a esperas, dúvidas e cobranças repetidas.
Com uma média de 3,4 estrelas, o Caixa Pay não me parece uma escolha para instalar sem pensar e esperar que resolva qualquer cenário. Vejo-o antes como uma solução específica, com bons argumentos para trabalhadores móveis e pequenos negócios, mas com limites que ficam mais evidentes em ambientes exigentes. A minha recomendação final é positiva para quem valoriza mobilidade e consegue garantir uma ligação razoável; para operações intensivas ou locais isolados, eu preferiria uma configuração com terminal dedicado e um plano de contingência mais sólido.
Caixa Pay Perguntas frequentes
O Caixa Pay é gratuito para descarregar?
Sim, o Caixa Pay é gratuito para descarregar e está disponível para dispositivos Android com a versão 5.0 ou superior. É uma aplicação da categoria de finanças, desenvolvida pela SIBS FORWARD PAYMENT SOLUTIONS. A gratuidade da instalação não significa necessariamente que todos os serviços associados sejam gratuitos; antes de confirmar uma operação, confira os custos que possam ser apresentados.
Que tipo de pagamentos posso aceitar com o Caixa Pay?
O Caixa Pay destina-se a aceitar pagamentos com cartão e MBWay, conforme a descrição da aplicação. Pode ser útil para quem pretende receber pagamentos através destas opções usando o telemóvel. Antes de começar a utilizá-lo, consulte as instruções apresentadas na própria aplicação e confirme que o serviço corresponde às suas necessidades e à forma como pretende aceitar pagamentos.
O que é o Caixa Pay e para que serve?
O Caixa Pay é uma solução digital associada à Caixa Econômica Federal que permite realizar e acompanhar determinadas operações financeiras pelo celular, dependendo da versão disponível e do perfil do usuário. Antes de baixar, é importante conferir a descrição oficial na loja de aplicativos, pois os serviços podem incluir pagamentos, transferências, consulta de movimentações ou outras funções integradas aos produtos da Caixa.
Quem pode usar o Caixa Pay e quais dados são necessários para criar uma conta?
A disponibilidade do Caixa Pay pode variar conforme o público-alvo, o tipo de relacionamento com a Caixa e as regras vigentes do serviço. Durante o cadastro, o aplicativo pode solicitar dados pessoais, informações de identificação, número de telefone e validações de segurança. Tenha seus documentos em mãos e confirme se o aplicativo foi publicado por um desenvolvedor oficial antes de informar qualquer dado.
O Caixa Pay é seguro para realizar pagamentos e movimentações financeiras?
Aplicativos financeiros normalmente utilizam autenticação, criptografia e mecanismos de proteção contra acessos indevidos, mas a segurança também depende dos hábitos do usuário. Baixe o Caixa Pay somente pelas lojas oficiais, mantenha o sistema atualizado, use uma senha forte e nunca compartilhe códigos recebidos por SMS ou notificações. A Caixa jamais deve solicitar sua senha completa por canais suspeitos.
Prós
- Permite acompanhar pagamentos e movimentos diretamente pelo celular.
- Interface simples
- adequada para tarefas financeiras do dia a dia.
- Pode reduzir a necessidade de ir a uma agência bancária.
- Integra recursos de segurança para proteger o acesso à conta.
- Facilita o pagamento de compras e serviços em poucos passos.
Contras
- A disponibilidade de recursos pode variar conforme o perfil do cliente.
- Exige conexão estável com a internet para funcionar corretamente.
- Algumas operações podem depender de validação adicional de segurança.
- Eventuais instabilidades podem dificultar pagamentos em momentos de urgência.
- Pode consumir dados móveis durante o uso contínuo do aplicativo.
- Categoria
- Finanças
- Versão
- 4.6.2