MiniPay - Enviar Internacional
- 3.00
- 4,2
- Instalações
- 5.00M
- Preço
- Free
Capturas de tela
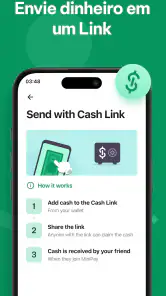
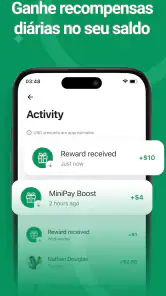
Análise de Reviewed
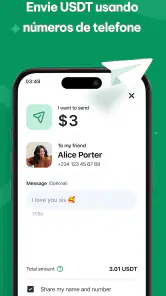
Enviar e receber dinheiro internacionalmente usando apenas um número de telefone é a ideia central do MiniPay - Enviar Internacional, e foi esse ponto que mais chamou minha atenção durante o uso. Em vez de tratar o aplicativo como uma carteira financeira cheia de menus, eu o vejo como uma ferramenta voltada para tornar uma transferência entre pessoas mais direta. Essa diferença parece pequena, mas muda bastante a experiência quando quem envia e quem recebe estão em países diferentes.
O aplicativo pertence à categoria de finanças e é desenvolvido pela Opera. Ele é gratuito, tem classificação PEGI 3 e exige Android 7.0 ou superior. Na prática, isso torna o acesso relativamente amplo para quem ainda usa um aparelho Android mais antigo, embora a qualidade da experiência também dependa da compatibilidade do próprio dispositivo e da conexão disponível.
O MiniPay aparece com média de 4,2 em cerca de 37 mil avaliações e ultrapassou 5 milhões de instalações. Esses números ajudam a mostrar que não se trata de uma ferramenta experimental com público muito pequeno, mas eu não os usaria como motivo único para instalar. O que realmente importa é saber se a proposta de enviar e receber internacionalmente com um telefone combina com a sua rotina.
O número de telefone como ponto central da transferência
O recurso mais interessante é a possibilidade de iniciar uma operação internacional sem depender da troca de informações bancárias longas entre as pessoas. Para alguém que precisa mandar dinheiro a um familiar, colega ou prestador de serviço em outro país, usar o número de telefone como referência pode reduzir erros de digitação e tornar a conversa mais simples.
Eu gosto especialmente desse enfoque para situações em que as duas pessoas já se conhecem, mas não têm familiaridade com procedimentos financeiros internacionais. Em vez de copiar uma sequência extensa de dados de uma mensagem para outra, o remetente consegue partir de um contato que já faz parte da comunicação cotidiana. Isso não elimina a necessidade de conferir o destinatário, mas diminui uma fonte comum de confusão.
É importante entender o que essa praticidade significa e o que ela não significa. O telefone funciona como uma forma mais conveniente de identificar a pessoa na operação; ele não transforma automaticamente uma transferência internacional em algo instantâneo, gratuito ou sem qualquer etapa de confirmação. Eu sempre trataria o envio como uma operação financeira, não como o simples envio de uma mensagem.
Minha recomendação é confirmar o número diretamente com o destinatário antes de concluir qualquer movimentação. Se a pessoa tiver trocado de linha, usar números diferentes ou compartilhar um aparelho com familiares, a conveniência pode virar risco de selecionar o contato errado. A melhor experiência acontece quando remetente e recebedor combinam previamente qual número será usado.
Mais notícias da nossa redação
slither.io transforma uma regra simples numa disputa que ainda prende
Moovit e o verdadeiro teste de um aplicativo de transporte
Google Home: mudar de ecossistema sem perder o controlo da casa
Bus Simulator - Bus Games 3D: como a comunidade dá vida às viagens solitárias
Subway Surfers: A Cultura Urbana em Movimento
Files do Google: A Revolução na Organização de Espaço no Seu Smartphone
O que muda em relação às alternativas tradicionais
Nas alternativas mais tradicionais, é comum o usuário precisar lidar com dados bancários, instruções específicas do país de destino ou serviços separados para enviar e acompanhar o recebimento. O MiniPay tenta concentrar a interação em uma referência que já é familiar: o telefone. Para transferências recorrentes entre pessoas conhecidas, isso pode ser mais confortável do que repetir os mesmos dados em cada operação.
Por outro lado, uma carteira baseada nesse tipo de identificação não substitui todos os serviços financeiros. Se você precisa de uma conta bancária completa, de produtos de crédito, de ferramentas avançadas para empresas ou de documentação detalhada para conciliação, uma instituição tradicional provavelmente será mais adequada. O ponto forte aqui é a simplicidade do contato entre pessoas, não a abrangência de um banco.
Também vejo uma diferença importante em relação a serviços de remessa especializados. Esses serviços costumam ser escolhidos por causa da rede de atendimento, das opções de recebimento ou da comparação de custos. No MiniPay, eu começaria avaliando se o destinatário consegue usar o mesmo fluxo com facilidade. A conveniência do remetente perde valor se a outra pessoa enfrentar dificuldades para receber ou movimentar o dinheiro.
Como eu usaria o aplicativo no dia a dia
Antes de enviar, eu organizaria a operação em três verificações simples: confirmar o número de telefone, conferir o nome exibido para o destinatário e revisar o valor e o país envolvidos. Esse pequeno ritual é mais importante aqui do que em uma transferência doméstica, porque um erro internacional pode exigir mais tempo e mais comunicação para ser resolvido.
Depois, eu explicaria ao recebedor o que ele deve esperar. Não basta dizer “vou mandar pelo MiniPay”. Eu informaria qual número foi usado, em que momento o envio foi feito e pediria que a pessoa verificasse o próprio aplicativo. Essa combinação reduz a chance de o destinatário procurar o dinheiro no lugar errado ou interpretar uma demora como falha definitiva.
Um cenário realista seria o de alguém que mora fora e envia uma quantia para um familiar todos os meses. Na primeira vez, eu faria um teste com um valor que não comprometesse o orçamento, confirmaria que o familiar consegue localizar o recebimento e só depois repetiria o processo. Nas transferências seguintes, o telefone torna a rotina menos cansativa, mas eu ainda conferiria o contato antes de tocar no botão final.
Outro uso possível é pagar uma pessoa conhecida que prestou um serviço durante uma viagem. Nesse caso, a praticidade aparece porque você não precisa trocar uma longa sequência bancária no meio de uma conversa. Mesmo assim, eu guardaria a confirmação da operação e manteria a conversa em que o valor foi combinado. O aplicativo facilita o envio, mas não substitui o registro do acordo entre as partes.
Uma rotina mais segura para evitar enganos
O primeiro cuidado é não tratar o preenchimento automático de um contato como prova suficiente de identidade. Nomes podem ser iguais, números podem estar salvos com apelidos e um telefone pode pertencer a outra pessoa depois de algum tempo. Para valores relevantes, eu confirmaria a identidade por outro canal antes do envio.
O segundo cuidado é evitar fazer a operação sob pressão. Mensagens urgentes, pedidos para enviar imediatamente e instruções que mudam no último instante são sinais para pausar. A interface simples é útil, mas justamente por ser simples pode incentivar uma decisão rápida demais. A facilidade do envio deve reduzir atrito, não reduzir a atenção.
O terceiro cuidado é separar a conversa sobre o pagamento da confirmação no aplicativo. Eu não consideraria uma captura de tela enviada pelo destinatário como prova definitiva de que tudo foi concluído. Preferiria verificar o status dentro do próprio MiniPay e, quando necessário, esperar a confirmação da outra parte.
Também vale manter o aplicativo atualizado. A versão atual é a 2026.33.1219308, e usar uma versão recente costuma ser uma decisão sensata em qualquer aplicativo financeiro, especialmente quando o aparelho recebe atualizações do sistema e mudanças de compatibilidade. Eu não instalaria versões modificadas ou obtidas de fontes desconhecidas para tentar acelerar esse processo.
O melhor cenário para o MiniPay
Na minha opinião, o aplicativo faz mais sentido para pessoas que mantêm uma relação recorrente com alguém em outro país e querem um processo de identificação mais simples. Famílias, amigos próximos e pequenos grupos que já conversam por telefone são os candidatos mais naturais. A confiança prévia entre as partes é uma vantagem importante, porque permite confirmar rapidamente qualquer detalhe estranho.
Ele também pode ser útil para quem se sente intimidado por dados bancários internacionais. A proposta baseada no número de telefone é mais fácil de explicar a alguém que não trabalha com finanças e não quer decorar instruções de transferência. Para um primeiro contato com esse tipo de operação, a abordagem pode parecer menos pesada do que abrir contas em vários serviços.
Eu teria mais cautela em pagamentos para desconhecidos, anúncios encontrados na internet ou pedidos recebidos de contas que não reconheço. Nesses casos, o telefone não oferece, por si só, a mesma segurança de uma relação estabelecida. Se o problema for fraude, enviar dinheiro com menos etapas pode tornar o erro mais rápido, não necessariamente mais fácil de reverter.
Também não escolheria o MiniPay como única solução para uma empresa que precisa controlar muitos pagamentos, separar usuários, gerar processos internos ou manter uma reconciliação financeira detalhada. O aplicativo pode ajudar em uma necessidade pontual, mas a organização empresarial exige critérios que vão além da conveniência de um contato telefônico.
O que conferir antes de depender dele
Eu começaria verificando se a pessoa que receberá o dinheiro já está preparada para usar o serviço e entende o procedimento. Uma transferência só é realmente prática quando os dois lados sabem o que fazer. Se o destinatário precisar instalar o aplicativo no momento do envio, a operação pode ficar mais lenta e gerar dúvidas desnecessárias.
Também confirmaria previamente como o recebedor pretende usar o valor depois que ele aparecer. A existência de uma transferência bem-sucedida não responde automaticamente a todas as necessidades seguintes. Se a pessoa precisa pagar uma conta, retirar dinheiro ou enviar o saldo adiante, eu avaliaria se o fluxo completo atende a essa finalidade antes de fazer um envio maior.
Outro ponto é a conexão. Como qualquer operação financeira feita pelo celular, eu evitaria iniciar o processo em uma rede instável ou em um momento em que o aparelho possa ficar sem bateria. Se a tela travar depois da confirmação, não repetiria imediatamente o envio. Primeiro, verificaria o histórico e perguntaria ao destinatário. Essa é uma dica simples, mas evita duplicidade.
Eu também manteria o telefone protegido por bloqueio de tela e não deixaria outra pessoa operar a carteira sem supervisão. O fato de a interface ser acessível não significa que o aparelho deva ficar desbloqueado. Em um dispositivo compartilhado, a conveniência do número de telefone pode ser anulada por falta de controle sobre quem consegue abrir o aplicativo.
Limitações que pesam na decisão
A principal limitação, para mim, é que a simplicidade pode criar expectativas exageradas. “Internacional” não significa que todas as rotas, situações ou necessidades terão o mesmo comportamento. O usuário ainda precisa prestar atenção ao destinatário, ao valor e ao processo de recebimento. Eu não trataria o MiniPay como uma solução universal para qualquer país ou qualquer tipo de pagamento.
Também existe uma dependência clara da comunicação entre as pessoas. Se o telefone estiver errado, desatualizado ou associado a alguém diferente, a experiência deixa de ser tranquila. Em uma transferência bancária tradicional, os dados também podem conter erros, mas o usuário costuma estar mais acostumado a revisar campos específicos. Aqui, a familiaridade do contato pode fazer a pessoa revisar menos.
Outra possível fonte de fricção é a diferença de expectativa entre remetente e recebedor. Quem envia pode considerar a operação concluída ao ver uma confirmação, enquanto a outra pessoa ainda espera uma etapa no próprio lado. Por isso, eu combinaria antecipadamente o que cada um entende como “recebido”. Essa conversa é especialmente importante em pagamentos urgentes.
O aplicativo é gratuito, o que facilita o teste inicial, mas eu não confundiria ausência de preço para instalar com ausência de custos em qualquer operação financeira. Antes de enviar valores importantes, eu leria com atenção os detalhes apresentados na própria tela de confirmação e compararia o resultado com uma alternativa de remessa. O custo real de uma transação pode depender do fluxo escolhido e do contexto do envio.
Por fim, a classificação PEGI 3 indica uma faixa etária ampla, mas isso não transforma uma carteira financeira em um brinquedo. Eu não entregaria a gestão de dinheiro a uma criança só porque o aplicativo tem classificação acessível. A responsabilidade deve ficar com um adulto capaz de conferir destinatário, valor e confirmação.
Quem mais se beneficia da proposta
Eu recomendaria o MiniPay principalmente a quem valoriza praticidade em transferências entre pessoas conhecidas e internacionais. Ele é mais interessante quando o número de telefone já faz parte da relação, quando os envios se repetem e quando o usuário quer evitar a troca constante de instruções longas.
Também vejo valor para usuários que estão começando a explorar pagamentos internacionais e preferem uma experiência menos carregada de termos bancários. A curva inicial pode ser mais amigável, desde que a pessoa mantenha o cuidado de confirmar tudo antes de enviar. Para esse público, minha sugestão seria começar com uma operação pequena e observar o caminho completo até o recebimento.
Eu seria menos entusiasmado para quem faz remessas ocasionais para desconhecidos, precisa comparar muitas opções de câmbio e recebimento, ou depende de recursos financeiros que não fazem parte do foco do aplicativo. Nesses casos, um serviço especializado pode oferecer uma visão mais adequada para comparar alternativas, enquanto um banco pode ser melhor para centralizar uma vida financeira inteira.
Para decidir, eu faria uma pergunta objetiva: o maior problema hoje é a dificuldade de identificar e iniciar o envio, ou é a necessidade de controlar custos, documentos e serviços financeiros mais amplos? Se a resposta for a primeira, o MiniPay merece um teste. Se for a segunda, eu procuraria uma solução mais completa e usaria a carteira apenas como complemento, se fizer sentido.
Minha avaliação depois de usar a proposta
O MiniPay - Enviar Internacional tem uma ideia clara e fácil de entender: aproximar uma transferência internacional do modo como as pessoas já identificam seus contatos no celular. Na minha experiência, esse foco é seu maior mérito. Ele pode transformar uma tarefa intimidante em uma rotina mais acessível, principalmente entre familiares e amigos que já têm confiança uns nos outros.
Ao mesmo tempo, eu não deixaria a praticidade substituir a verificação. O número de telefone simplifica a entrada, mas não resolve sozinho questões de identidade, recebimento, custos ou adequação ao país e à situação. Para mim, o aplicativo funciona melhor quando é usado com um pequeno protocolo pessoal: confirmar o contato, testar com cuidado, revisar a confirmação e manter a comunicação com quem recebe.
Com distribuição ampla no Android e uma proposta gratuita para começar, ele é uma opção razoável para quem quer experimentar esse formato de envio. Eu o indicaria a um amigo que manda dinheiro regularmente para alguém conhecido no exterior, mas explicaria também quando escolher um banco ou um serviço especializado. Minha recomendação final é positiva para transferências pessoais simples, não para substituir toda a estrutura financeira de uma pessoa ou empresa.
MiniPay - Enviar Internacional Perguntas frequentes
O MiniPay - Enviar Internacional é gratuito para descarregar?
Sim, o MiniPay é gratuito para descarregar e instalar. Está disponível para dispositivos Android com a versão 7.0 ou posterior e é classificado como adequado para maiores de 3 anos. Tenha em conta que o download gratuito não significa necessariamente que todas as operações sejam isentas de custos: antes de enviar dinheiro, consulte no próprio aplicativo as condições aplicáveis à transferência.
Em que dispositivos posso usar o MiniPay - Enviar Internacional?
O MiniPay é uma aplicação da categoria de finanças para Android e requer o sistema operativo versão 7.0 ou posterior. Antes de descarregar, confirme a versão do Android instalada no seu dispositivo e utilize uma loja oficial para obter a aplicação. Assim, pode verificar a compatibilidade e instalar a versão disponível sem recorrer a ficheiros de origem desconhecida.
O que é o MiniPay - Enviar Internacional e para que ele serve?
O MiniPay - Enviar Internacional é um aplicativo voltado para facilitar o envio e o recebimento de dinheiro entre pessoas, especialmente em operações internacionais. Pela proposta do serviço, o usuário pode consultar opções de transferência, acompanhar transações e verificar informações relacionadas a pagamentos pelo celular. Antes de usar, é importante confirmar se o país, a moeda e o tipo de operação desejados são compatíveis com a plataforma.
O MiniPay - Enviar Internacional é seguro para transferências e pagamentos?
A segurança depende tanto dos recursos oferecidos pelo aplicativo quanto dos cuidados adotados pelo próprio usuário. Recomenda-se baixar o MiniPay somente pelas lojas oficiais, proteger a conta com uma senha forte e nunca compartilhar códigos de confirmação. Também é essencial conferir cuidadosamente o nome do destinatário, a moeda, o valor e as tarifas antes de confirmar qualquer envio, pois transferências podem ser difíceis de cancelar.
Quais taxas e limites podem ser aplicados no MiniPay?
As tarifas e os limites podem variar conforme o país de origem, o destino, a moeda utilizada, o método de pagamento e o nível de verificação da conta. Em alguns casos, também pode existir diferença entre a taxa de câmbio exibida e o valor efetivamente recebido. Por isso, recomendamos revisar o resumo da operação no aplicativo antes da confirmação e consultar as condições atualizadas do serviço.
Prós
- Interface simples
- adequada para quem está começando a usar carteiras digitais.
- Permite acompanhar o saldo e as transações diretamente pelo celular.
- Transferências internacionais podem ser mais práticas que métodos tradicionais.
- Integração com stablecoins ajuda a reduzir a exposição à volatilidade.
- Disponível para Android
- facilitando o acesso em diferentes aparelhos.
Contras
- A disponibilidade de recursos pode variar conforme o país do usuário.
- Exige atenção às taxas de rede e conversão antes de confirmar operações.
- Perder o acesso à conta ou ao dispositivo pode dificultar a recuperação.
- Criptomoedas envolvem riscos e não oferecem a mesma proteção de um banco.
- O suporte pode não resolver imediatamente problemas em transações internacionais.
- Categoria
- Finanças
- Versão
- 2026.33.1219308